Nexi Pay
- 37.66K
- 4,5
- Installazioni
- 5.00M
- Prezzo
- Free
Screenshot
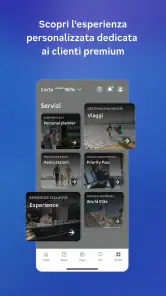
Analisi di Reviewed
Quando devo controllare una carta o gestire un pagamento, preferisco avere un punto di accesso chiaro invece di cercare tra notifiche, app bancarie e ricevute. Nexi Pay nasce proprio per chi usa carte legate ai servizi Nexi e vuole occuparsene da smartphone. La mia impressione è positiva, ma con una distinzione importante: è utile come compagna delle carte Nexi, non come soluzione universale per tutte le finanze personali.
Fiducia e perimetro: cosa aspettarsi dall’app
La fiducia in un’app finanziaria dipende anche dal suo ruolo. Nexi Pay, sviluppata da Nexi Payments, è un’app gratuita della categoria finanza; non la considererei un sostituto della banca, né un archivio completo del bilancio familiare. Il suo valore è più concreto: riunire sul telefono attività connesse alle carte Nexi, così da ridurre i passaggi quando voglio verificare o gestire ciò che riguarda quei pagamenti.
Il fatto che sia dedicata a questo ecosistema è insieme un vantaggio e un limite. Se la mia carta rientra nei servizi supportati, l’app può risultare più diretta che passare ogni volta dal sito o da strumenti generici. Se invece uso carte di molti emittenti diversi e cerco una vista unica di tutte le spese, una app bancaria principale o un gestore finanziario multi-conto può essere più adatto. Prima di affidarle una routine quotidiana, controllerei quindi che la carta che uso davvero sia compatibile e che l’accesso funzioni con il mio profilo.
La popolarità offre un contesto, non una garanzia personale: l’app supera i cinque milioni di installazioni e raccoglie una media di 4,5 stelle da circa 106 mila valutazioni. Sono segnali di adozione ampia, ma non dimostrano da soli che ogni carta, telefono o situazione d’uso sia priva di attriti. La valuterei come un servizio finanziario da usare con attenzione normale: installazione consapevole, telefono protetto e verifica delle informazioni mostrate prima di agire.
Controlli: impostare una routine senza complicarla
Per me il modo più sensato di usare Nexi Pay non è aprirla compulsivamente dopo ogni spesa. La inserirei invece in due momenti precisi: quando devo occuparmi di una carta e quando voglio ricontrollare un pagamento che non ricordo bene. Una routine regolare aiuta a notare prima un addebito inatteso rispetto a rimandare tutto alla fine del mese, ma non trasforma l’app in un controllo automatico delle finanze.
Un accorgimento pratico è verificare, al primo accesso, quali carte e informazioni compaiono davvero nel proprio account. Non darei per scontato che ogni prodotto collegato a Nexi sia visibile nello stesso modo o che l’app raccolga ogni spesa fatta con qualsiasi carta. Dopo aver controllato il perimetro, si può decidere se usarla come riferimento principale per quelle carte oppure tenerla come strumento occasionale.
Versione e compatibilità incidono sull’esperienza: la versione attuale è la 8.23.0 e il requisito minimo indicato è Android 7.0. Chi usa un telefono più vecchio dovrebbe verificare la compatibilità prima di impostare l’app come passaggio indispensabile per gestire una carta. Anche con un dispositivo compatibile, terrei aggiornati sistema e applicazione e userei un blocco schermo robusto: sono precauzioni sensate per qualunque strumento che si apre vicino a dati di pagamento.
Un flusso utile, soprattutto se condivido le spese con qualcuno, è separare il controllo della carta dalla ricostruzione del budget. Posso consultare Nexi Pay per ciò che riguarda la carta Nexi e annotare a parte le spese che devo dividere o classificare. Così evito di attribuire all’app funzioni da contabilità completa e mantengo chiaro dove verificare ciascun dato. Se la mia priorità è un bilancio per categorie, con conti e carte di più istituti, sceglierei uno strumento progettato per quel lavoro.
Momenti delicati: pagamenti, accesso e attenzione ai dati
Le app di pagamento si usano spesso in fretta: al supermercato, in viaggio o mentre si controlla una spesa al volo. Proprio in questi momenti conviene rallentare un istante. Se sto verificando un addebito, confronto importo e descrizione con la ricevuta o con il contesto dell’acquisto, invece di basarmi solo sul nome visualizzato. Una descrizione poco familiare può dipendere da come l’esercente identifica l’operazione; se non riconosco davvero la spesa, però, non la liquiderei come un dettaglio cosmetico.
La prudenza riguarda anche il telefono. Non lascerei una sessione aperta su un dispositivo condiviso e non affiderei l’accesso a credenziali salvate su un apparecchio che altre persone possono usare. Se perdo il telefono o noto un comportamento insolito, la priorità è proteggere l’account e la carta attraverso i canali ufficiali disponibili, senza aspettare che una semplice verifica nell’app risolva ogni problema. È un consiglio operativo, non una promessa su specifiche funzioni di blocco o recupero.
Quando un’app tratta pagamenti, è ragionevole chiedersi quali autorizzazioni richieda e quali scelte siano visibili durante l’uso. Io controllerei le richieste sul dispositivo e concederei soltanto ciò che capisco e considero necessario per il servizio che sto usando. Se una richiesta non mi è chiara, preferisco fermarmi e leggerne la spiegazione prima di procedere. Non dedurrei la qualità delle pratiche sui dati dal solo fatto che l’app è nota o molto usata: la valutazione va fatta attraverso le informative e le opzioni effettivamente presentate all’utente.
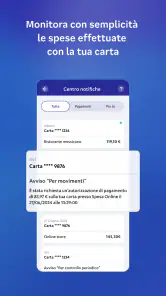
Lo stesso vale per notifiche e preferenze. Le avvisi possono aiutare a non perdere di vista un’attività, ma non sono un sostituto del controllo dell’account e possono mostrare dettagli sullo schermo bloccato. Se il telefono resta spesso in vista di altre persone, rivedrei le impostazioni di anteprima delle notifiche del sistema operativo. In questo modo posso mantenere un promemoria utile senza esporre sul display più informazioni di quante ne desideri.
Scelte dell’utente: quanto è adatta alla propria vita
Un esempio quotidiano chiarisce bene il suo possibile valore. Pago una spesa con una carta Nexi, poi qualche giorno dopo controllo l’attività perché l’importo non mi torna a memoria. Apro l’app, verifico i dettagli disponibili e li confronto con lo scontrino o con la ricevuta digitale. Se tutto coincide, chiudo la questione in pochi passaggi; se qualcosa resta dubbio, posso approfondire attraverso i canali di assistenza appropriati invece di decidere impulsivamente che si tratti di un errore.
Per chi gestisce una sola carta Nexi, questo tipo di consultazione può essere più comodo che ricordarsi di accedere ogni volta a un portale. Per chi invece divide le spese tra carta aziendale, carte di famiglia e conti diversi, l’esperienza può restare frammentata: l’app copre il proprio ambito, mentre gli altri strumenti continuano a essere necessari. Non la sceglierei come unico centro di controllo se il mio obiettivo è avere una panoramica indipendente dall’emittente.
Il confronto con le alternative dipende quindi dalla domanda concreta. L’app della banca è spesso la prima scelta per chi vuole gestire il conto e la carta emessa da quell’istituto nello stesso ambiente. Un servizio multi-conto può essere più adatto per aggregare prodotti differenti, se offre le funzioni e le condizioni che cerco. Nexi Pay ha senso quando la priorità è restare nell’ambiente Nexi e occuparsi delle carte pertinenti, senza aspettarsi che risolva anche pianificazione, risparmio o rendicontazione completa.
Per una persona poco esperta, suggerirei di partire da un uso ristretto: accedere, riconoscere la carta associata e capire dove si trovano le informazioni che serviranno davvero. Solo dopo deciderei se le notifiche o una consultazione periodica migliorano la routine. Questo approccio evita di attivare abitudini o autorizzazioni per semplice curiosità e rende più facile accorgersi se l’app non corrisponde alle proprie aspettative.
Giudizio prudente: a chi la consiglierei
Nexi Pay è adatta soprattutto a chi possiede una carta Nexi supportata e desidera gestirne gli aspetti quotidiani dal telefono. L’accesso è gratuito, la classificazione per età è PEGI 3 e la data di rilascio è il 7 maggio 2012: elementi utili per inquadrare un’app presente da tempo, ma non motivi sufficienti per installarla senza valutare il proprio caso. Il suo punto forte, ai miei occhi, è la specializzazione; la stessa specializzazione ne definisce il confine.
La consiglierei a chi vuole un accesso mobile alle attività collegate alla propria carta e sa già che il servizio Nexi rientra nel suo modo di pagare. Sarei più cauto se cercassi una contabilità automatica di tutti i conti, una gestione completa del budget o un’app che sostituisca i canali bancari. In quelle situazioni, scegliere lo strumento che copre davvero l’intero perimetro è meglio che forzare un’app specifica a fare da centro finanziario universale.
In definitiva, Nexi Pay può rendere più semplice una parte ben definita della gestione dei pagamenti, purché si verifichino compatibilità, carta associata e preferenze di privacy con attenzione. La terrei come strumento mirato, non come prova automatica di sicurezza né come fonte unica per ogni decisione finanziaria. Se il suo ambito coincide con le mie carte, la proverei; se ho bisogno di un quadro più ampio, affiancherei o preferirei una soluzione pensata per riunire prodotti diversi.
Nexi Pay Domande frequenti
Che cos’è Nexi Pay e a cosa serve?
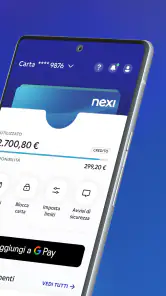
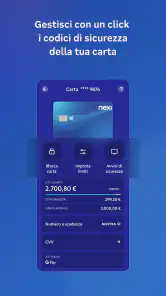
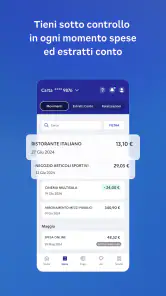
Nexi Pay è l’app di Nexi pensata per gestire alcune carte e i servizi di pagamento associati, direttamente da smartphone. In base alla carta e alle funzioni abilitate, può consentire di consultare movimenti e disponibilità, controllare le spese, gestire impostazioni della carta e accedere a servizi di pagamento digitale. Le opzioni disponibili possono variare secondo il prodotto Nexi posseduto e le condizioni applicate dalla banca o dall’emittente.
Come si accede a Nexi Pay e quali dati servono per registrarsi?
Per iniziare, in genere occorre installare l’app ufficiale, verificare il proprio numero di telefono e seguire la procedura di registrazione o associazione della carta. Potrebbero essere richiesti dati personali, credenziali Nexi e codici di verifica, secondo il profilo e il servizio utilizzato. Per sicurezza, scarica l’app dallo store ufficiale e non comunicare mai password o codici temporanei a chi li richiede tramite chiamate, messaggi o e-mail.
Quali carte e servizi sono compatibili con Nexi Pay?
La compatibilità dipende dalla carta, dalla banca o dall’istituto che l’ha emessa e dai servizi attivati sul relativo profilo. Non tutte le carte Nexi offrono necessariamente le stesse funzioni nell’app: alcune opzioni possono essere assenti, limitate o gestite tramite un’app o un’area clienti diversa. Prima di scaricarla, verifica le indicazioni fornite dall’emittente e controlla nello store che la versione disponibile sia compatibile con il tuo dispositivo.
Nexi Pay è sicura per controllare le carte e autorizzare pagamenti?
Nexi Pay è progettata per gestire funzioni finanziarie tramite procedure di accesso e verifica, ma la protezione dipende anche da come viene utilizzato il dispositivo. Attiva il blocco schermo, usa credenziali robuste, aggiorna regolarmente app e sistema operativo e non condividere codici di autorizzazione. In caso di telefono smarrito, attività sospette o carta compromessa, contatta subito Nexi o la banca seguendo i canali ufficiali e chiedi il blocco delle funzioni interessate.
Nexi Pay è gratuita e funziona senza connessione Internet?
Il download dell’app può essere gratuito, ma ciò non significa che ogni carta, servizio o operazione collegata sia priva di costi: commissioni e condizioni dipendono dal contratto della carta e dall’emittente. Per consultare informazioni aggiornate o usare le funzioni online è normalmente necessaria una connessione Internet, tramite Wi-Fi o rete mobile. Eventuali costi di traffico dati dipendono dal tuo operatore. Verifica sempre il foglio informativo della carta prima di effettuare operazioni.
Pro
- Consente di gestire carte e pagamenti Nexi da un’unica app.
- Include notifiche per tenere sotto controllo le operazioni effettuate.
- Permette di consultare movimenti e saldo disponibili in pochi passaggi.
- Offre strumenti per bloccare la carta in caso di smarrimento.
- Supporta pagamenti digitali
- come quelli tramite wallet compatibili.
Contro
- Alcune funzioni sono disponibili solo per i clienti Nexi.
- La registrazione può richiedere verifiche e dati personali.
- L’esperienza dipende dalla compatibilità con carta e dispositivo.
- Problemi di connessione possono impedire l’accesso alle funzioni.
- Le opzioni disponibili possono variare in base alla carta posseduta.
- Categoria
- Finanza
- Versione
- 8.23.0