Intesa Sanpaolo Mobile
- 116.95K
- 4,5
- Installazioni
- 10.00M
- Prezzo
- Free
Screenshot
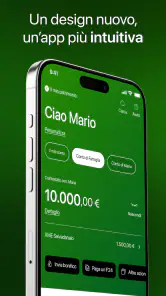
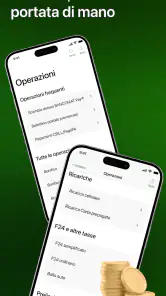
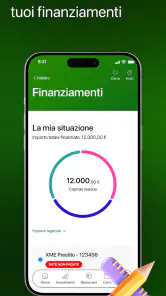
Analisi di Reviewed
Quando devo controllare il conto o sbrigare un’operazione bancaria senza passare dal computer, preferisco un’app che renda semplice arrivare a ciò che cerco, senza trasformare ogni gesto in una caccia tra menu. Intesa Sanpaolo Mobile ha senso proprio per questo: è pensata per accompagnare le attività bancarie quotidiane, soprattutto se si è già clienti della banca. La mia impressione è positiva, ma con una distinzione importante: avere la banca sul telefono è comodo; non significa che l’app possa sostituire ogni esigenza finanziaria o che sia la scelta giusta per chiunque.
Un canale bancario, non un pianificatore universale
La mia tesi è semplice: questa app è più convincente quando la si considera un’estensione del rapporto con la propria banca, non un centro di comando per ogni aspetto delle finanze. Se il bisogno è accedere alle attività legate a Intesa Sanpaolo mentre si è fuori casa, il telefono può rendere più immediati controlli e incombenze. Se invece cerco di confrontare conti di istituti diversi o costruire un piano di spesa completo, la sua funzione è meno adatta a quel compito.
È una distinzione che aiuta anche a decidere cosa aspettarsi prima di scaricarla: chi è già cliente parte da un’utilità concreta, mentre chi non ha un rapporto con la banca ha meno ragioni per farne il proprio strumento finanziario principale. Io la valuterei quindi in base alla relazione bancaria che si vuole gestire, non solo all’idea generica di avere “la finanza” sullo smartphone.
La comodità sta nel rapporto diretto con la propria banca
Fra le app finanziarie, questa appartiene alla categoria dell’home banking, non a quella degli strumenti indipendenti per tenere un bilancio personale o confrontare prodotti di istituti diversi. È sviluppata da Intesa Sanpaolo SPA e il suo valore principale è la continuità: chi ha già un rapporto con la banca può usare il telefono come punto d’accesso alle proprie attività bancarie, invece di trattare l’app come un servizio separato.
Questa differenza conta nella scelta. Un’app di budgeting può essere più adatta se voglio riunire spese e conti di più banche in una panoramica unica; l’app ufficiale, invece, è la candidata più naturale quando la priorità è gestire il rapporto con Intesa Sanpaolo. Non la sceglierei aspettandomi un consulente finanziario personale o un sistema universale per organizzare ogni aspetto delle proprie finanze.
L’app è gratuita, è classificata PEGI 3 ed è disponibile dalla versione 10 di Android. La versione attuale è la 4.5.1. Sono indicazioni pratiche da controllare prima di installarla, soprattutto se si usa uno smartphone meno recente o si sta aiutando un familiare a configurare il telefono.
Il vantaggio pratico: gestire le incombenze senza rimandarle
Una banca da mobile dà il meglio quando risolve piccole necessità nel momento in cui si presentano. Penso a una situazione comune: sono in negozio, voglio verificare se un addebito è arrivato oppure devo controllare che una spesa non abbia già intaccato il margine che mi ero prefissato. Avere a disposizione il canale bancario sul telefono può evitare di aspettare di essere davanti a un computer o di rimandare la verifica a fine giornata.
Il beneficio meno vistoso, ma più utile, è ridurre la distanza tra una domanda e la possibilità di occuparsene. Se un pagamento mi sembra insolito, per esempio, ha senso controllare il conto quando me ne accorgo, anziché affidarmi alla memoria o cercare tra vecchie comunicazioni. Questo non vuol dire che ogni dubbio si risolva automaticamente nell’app: vuol dire che il telefono può diventare il primo posto in cui verificare la situazione.
Per sfruttare bene un’app bancaria, io separerei però il controllo rapido dalla gestione ragionata. Sul momento guardo quello che mi serve e chiudo; quando devo valutare le spese del mese, preferisco dedicare attenzione, senza confondere una fotografia del conto con un’analisi completa delle abitudini. È un accorgimento utile soprattutto se si tende a controllare spesso il saldo e a trarre conclusioni affrettate da un singolo movimento.
Un uso più ordinato nelle giornate piene
Un caso concreto è quello di chi divide le spese domestiche con un’altra persona ma mantiene il conto personale presso Intesa Sanpaolo. Prima di fare un acquisto non previsto, può controllare il conto sul telefono e poi annotare la spesa nel sistema che usa per il budget condiviso. Il passaggio importante è non trattare quel controllo come una contabilità completa: il saldo aiuta a decidere nell’immediato, mentre una nota o un foglio separato conserva il contesto e rende più facile rivedere il mese.
Trovo utile anche stabilire una piccola routine: usare l’app per verifiche puntuali, invece di aprirla ogni volta che arriva una notifica o si pensa a una spesa. In questo modo il controllo resta intenzionale e non diventa un’abitudine ansiosa. Se sto cercando di capire perché il budget non torna, conviene raccogliere le spese con metodo e non basarsi soltanto su ciò che ricordo di aver visto sullo schermo.
Questo approccio chiarisce una domanda pratica: può bastare da sola per tenere sotto controllo le finanze? Per il rapporto con la banca può essere il punto d’accesso da consultare; per pianificare obiettivi, dividere categorie di spesa o confrontare più conti, è più sensato affiancarle uno strumento costruito per quelle attività. La combinazione è meno appariscente di un’app che promette di fare tutto, ma evita di confondere servizi diversi.
Una buona abitudine di sicurezza vale più della fretta
Con un’app che dà accesso al proprio rapporto bancario, la comodità deve andare di pari passo con la cura del dispositivo. Io eviterei di usare un telefono lasciato sbloccato a disposizione di altre persone e non aprirei l’app mentre sto mostrando lo schermo a qualcuno. Sono precauzioni semplici, ma fanno parte dell’uso quotidiano tanto quanto ricordarsi di uscire da un servizio sensibile quando si passa il telefono a un familiare.
Terrei anche distinta l’app ufficiale da eventuali messaggi che si presentano come comunicazioni della banca. Se ricevo una richiesta che mi mette fretta o mi invita a condividere codici, preferisco fermarmi e verificare con attenzione, invece di seguire istruzioni ricevute in una notifica o in una conversazione. La presenza di un’app legittima non rende legittima ogni comunicazione che usa il nome della banca.
Un altro suggerimento concreto è valutare in anticipo le proprie esigenze: se devo soltanto consultare e gestire il conto, un’app bancaria può essere sufficiente; se cerco anche una lettura dettagliata del budget familiare, potrei aver bisogno di uno strumento complementare. Usare il canale ufficiale per le operazioni e un metodo separato per pianificare le spese è spesso più chiaro che pretendere che un’unica app faccia tutto.
Il limite da considerare: è legata a un istituto
La stessa specializzazione che la rende sensata per un cliente Intesa Sanpaolo ne definisce il confine. Chi mantiene conti presso istituti diversi potrebbe non trovare qui la panoramica centralizzata che cerca. In quel caso, un’app di finanza personale progettata per aggregare le proprie spese può essere più comoda per osservare il quadro generale, mentre l’app della banca resta il riferimento per il rapporto con Intesa Sanpaolo.
Non la considererei neppure il sostituto automatico di uno sportello o di un contatto diretto con la banca per una questione complessa. Un’app può rendere accessibili attività quotidiane, ma quando serve chiarire una decisione delicata o risolvere un problema che richiede assistenza, la comodità del telefono non elimina la necessità di parlare con qualcuno. Conviene iniziare da ciò che si riesce a fare nell’app e cambiare canale se il caso richiede spiegazioni o un intervento più specifico.
Per chi non è cliente, il motivo per installarla è naturalmente molto più debole. Non la sceglierei come semplice applicazione generica per seguire notizie finanziarie, imparare a investire o gestire un portafoglio di servizi di banche diverse. Il nome dell’istituto è centrale nell’esperienza: il suo vantaggio non è essere neutrale, ma offrire il canale mobile della banca a cui è associata.
Chi la troverà più utile e cosa aspettarsi
La consiglierei anzitutto a chi ha già un rapporto con Intesa Sanpaolo e vuole poter verificare o gestire le normali incombenze bancarie dal proprio smartphone. Può essere adatta anche a chi preferisce tenere le operazioni bancarie separate dalle app con cui organizza il budget: l’app della banca per il rapporto diretto, un foglio di calcolo o un altro strumento per pianificare le spese nel tempo.
La sconsiglierei, invece, a chi cerca un unico cruscotto per più banche, un’app di contabilità personale completa o un servizio indipendente dall’istituto presso cui ha il conto. E se la necessità principale è ricevere aiuto umano su un problema articolato, non mi affiderei soltanto all’app: la userei per le attività pratiche e ricorrerei a un canale di assistenza quando la situazione lo richiede.
La sua diffusione suggerisce che molte persone la considerano un canale abituale: registra una valutazione media di 4,5 su un milione di valutazioni, con 117 mila recensioni e oltre 10 milioni di installazioni. Questi numeri danno un’idea della presenza dell’app, ma non decidono se sia adatta alla mia situazione: per me la domanda più utile resta se sono cliente della banca e se voglio gestire le attività quotidiane dal telefono.
Il verdetto: una scelta sensata per il cliente giusto
La consiglierei come compagna mobile della propria banca, non come soluzione finanziaria universale. È una distinzione semplice, ma evita aspettative sbagliate: se uso Intesa Sanpaolo e voglio un accesso diretto alle attività quotidiane, l’app ha una ragione concreta per essere sul mio telefono. Se invece desidero confrontare più conti o costruire un quadro complessivo delle spese, sceglierei uno strumento diverso o ne affiancherei uno dedicato.
Intesa Sanpaolo ha pubblicato la prima versione il 6 maggio 2013, e oggi la sua app mobile è una presenza consolidata per chi vuole portare con sé il rapporto bancario. La mia raccomandazione è pratica: installarla ha senso per un cliente che apprezza la gestione da smartphone, purché mantenga aspettative realistiche, protegga l’accesso e sappia quando una verifica rapida non basta e serve un contatto diretto con la banca.
Intesa Sanpaolo Mobile Domande frequenti
Che cos’è Intesa Sanpaolo Mobile e quali operazioni si possono svolgere?
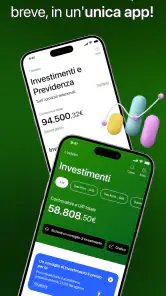
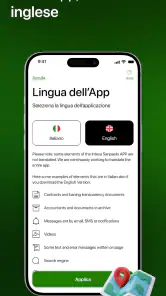
Intesa Sanpaolo Mobile è l’app ufficiale della banca per gestire i servizi bancari da smartphone. In base ai prodotti attivi e alle funzioni disponibili per il proprio profilo, permette di consultare saldo e movimenti, effettuare bonifici e pagamenti, gestire carte e controllare alcune operazioni e notifiche. Le funzioni possono variare nel tempo e in base al conto: prima di procedere, conviene verificare la descrizione aggiornata dell’app e le condizioni del proprio servizio bancario.
Come si accede all’app e cosa serve per attivarla?
Per utilizzare l’app occorre essere clienti Intesa Sanpaolo e disporre delle credenziali e degli strumenti di sicurezza richiesti dalla banca. La prima configurazione può prevedere la verifica dell’identità e l’associazione dello smartphone al proprio profilo; in seguito, se disponibili e configurati, si può accedere con codici o sistemi biometrici. Le procedure possono cambiare secondo il dispositivo e il profilo: segui esclusivamente le istruzioni mostrate nell’app o fornite sui canali ufficiali della banca.
Intesa Sanpaolo Mobile è sicura per gestire conto e pagamenti?
L’app è progettata per offrire accesso ai servizi bancari con misure di autenticazione e protezione, ma la sicurezza dipende anche da come viene utilizzato il dispositivo. Proteggi lo smartphone con blocco schermo e aggiornamenti, non condividere credenziali o codici di conferma e non approvare operazioni che non riconosci. Scarica l’app solo dagli store ufficiali e contatta la banca tramite i canali verificati in caso di attività sospette o perdita del dispositivo.
L’app Intesa Sanpaolo Mobile è gratuita?
Il download dell’app dagli store può essere gratuito, ma ciò non significa che ogni operazione effettuata tramite l’app sia priva di costi. Eventuali commissioni dipendono dal conto, dalla carta, dal tipo di pagamento e dalle condizioni contrattuali applicate al cliente; inoltre il traffico dati può essere addebitato dal proprio operatore. Prima di confermare un’operazione, controlla le informazioni sui costi mostrate nell’app e consulta il foglio informativo o la documentazione del tuo prodotto.
Cosa fare se l’app non funziona, non si apre o non riconosce le credenziali?
Se riscontri problemi, controlla prima la connessione, verifica che il sistema operativo sia aggiornato e installa eventuali aggiornamenti dell’app dallo store ufficiale. Riavviare il dispositivo può aiutare, ma evita di ripetere tentativi di accesso se temi che le credenziali siano errate o che l’account sia bloccato. Per recuperare l’accesso o segnalare un malfunzionamento, segui le procedure ufficiali della banca; non comunicare password e codici a persone che ti contattano spontaneamente.
Pro
- Consente di autorizzare operazioni e accessi con impronta digitale o riconoscimento facciale.
- Include strumenti per bloccare rapidamente carte smarrite o sospette.
- Permette di personalizzare la schermata iniziale con le funzioni più usate.
- Offre notifiche per tenere sotto controllo movimenti e pagamenti.
- Integra funzioni per gestire investimenti e prodotti assicurativi
- se disponibili sul conto.
Contro
- Alcune funzioni richiedono l’attivazione dei servizi di internet banking.
- L’accesso può risultare complicato se si cambia o si perde il dispositivo.
- La disponibilità delle funzioni varia in base al conto e ai prodotti sottoscritti.
- Le notifiche bancarie possono richiedere permessi aggiuntivi sul telefono.
- Per alcune operazioni è necessario avere una connessione internet stabile.
- Categoria
- Finanza
- Versione
- 4.5.1