Wise
- 7.46K
- 4,8
- Installazioni
- 50.00M
- Prezzo
- Free

Screenshot
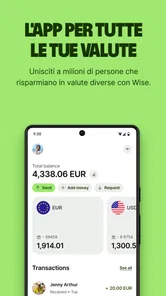
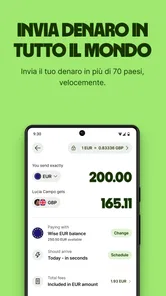
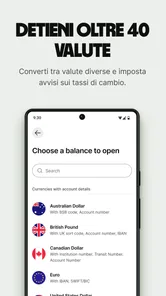
Analisi a cura di Reviewed
Quando penso a un conto da usare fuori dai confini del mio paese, la domanda non è soltanto quanto sia comodo pagare: voglio anche capire con quale servizio sto affidando le mie operazioni quotidiane e quali scelte posso gestire direttamente. Wise mi interessa proprio per questo equilibrio. È un’app finanziaria sviluppata da Wise Payments Ltd., gratuita e pensata per chi si muove tra valute e paesi, ma il suo nome internazionale non basta da solo a renderla adatta a tutti: conta soprattutto il modo in cui si inserisce nelle proprie abitudini.
La userei come strumento da tenere a portata di mano quando spese, trasferimenti o entrate coinvolgono più di una valuta. Non la considererei invece automaticamente il sostituto perfetto della banca principale: prima di spostare su un servizio qualsiasi una parte importante della propria gestione economica, conviene capire quali operazioni si vogliono svolgere e controllare con attenzione le condizioni mostrate nell’app al momento di usarla.
Un’esigenza internazionale, ma con confini chiari
Il valore dell’app si capisce meglio partendo da una necessità precisa, non dall’idea astratta di “avere un conto in più”. Se ogni tanto faccio un viaggio, ma tutte le mie entrate e uscite restano locali, aggiungere uno strumento potrebbe non semplificarmi la vita. Se invece ricorrono spese, trasferimenti o pagamenti che coinvolgono valute diverse, avere un ambiente dedicato può rendere più ordinato il modo in cui affronto quelle attività. La differenza dipende dalla frequenza e dal tipo di operazioni, non soltanto dalla curiosità di provare una nuova app.
Per esempio, immagino di dover organizzare una trasferta e di avere una spesa da sostenere in un’altra valuta. Prima di partire, potrei aprire l’app con calma, controllare la valuta e l’importo associati all’operazione e verificare le condizioni mostrate in quel momento. È un modo più ragionato di usarla che aspettare di essere in fila o di avere fretta: quando si gestisce denaro in viaggio, qualche secondo per verificare i dettagli vale più della sensazione di fare tutto rapidamente.
Questa attenzione ai confini vale anche in senso pratico: non darei per scontato che ogni servizio disponibile nel mio paese funzioni allo stesso modo in ogni situazione internazionale. Prima di fare affidamento sull’app per una scadenza importante, controllerei che il percorso richiesto sia effettivamente accessibile e che le informazioni dell’operazione corrispondano a ciò che mi serve. In questo modo distinguo una prova occasionale da un flusso su cui posso contare nella mia routine.
Un servizio internazionale da valutare con attenzione
Quando valuto un servizio finanziario internazionale, cerco di distinguere la comodità dalla fiducia: per me contano le scelte che posso verificare mentre preparo un’operazione e il tempo che mi concedo per controllarla. Qui mi soffermo su come affrontare questa valutazione con prudenza, prima di passare ai controlli concreti che considero utili nell’uso quotidiano.
La fiducia si costruisce nell’uso, non nello slogan
Wise è disponibile dal 24 marzo 2014 e l’app ha raggiunto oltre 50 milioni di installazioni. La valutazione media è di 4,8, calcolata su circa 2,1 milioni di giudizi; sono numeri che mostrano una diffusione notevole, ma non li prenderei come garanzia che ogni funzione sia adatta alla mia situazione. Un servizio finanziario può risultare pratico per chi paga spesso all’estero e meno convincente per chi cerca soltanto una semplice app bancaria domestica.
Altre notizie dalla nostra redazione
 Magic Tiles 3™ - Gioco piano
Magic Tiles 3 trasforma il ritmo in una sfida di precisione
La sua idea più semplice è anche la più efficace: seguire la musica con precisione, finché un brano familiare diventa una prova di concentrazione e riflessi.
 Amazon Kindle
: quando la lettura digitale si fa da parte
Una libreria enorme conta poco se leggere è scomodo. Kindle convince perché mette il testo al centro, accompagna le abitudini e lascia spazio ai limiti del digitale.
 Samsung Music
Da Spotify a Samsung Music: più controllo sui file, meno streaming
La scelta ha senso se ascolti soprattutto file già presenti sul telefono. Ma cambiano le abitudini, e non tutto ciò che ami di Spotify ti seguirà.
 Gmail
Gmail sul telefono: la comodità che rafforza l’ecosistema Google
Più che una casella efficiente, Gmail è una porta d’accesso ai servizi Google: comoda ogni giorno, ma capace di consolidare abitudini e dipendenze difficili da vedere.
 PayPal
 sotto stress: cosa succede quando un pagamento si interrompe
Pagamenti rapidi e conti collegati sono solo metà della storia: la vera prova è capire cosa succede dopo un errore, una pausa o una connessione che cede.
 VLC for Android
VLC per Android: i video si adattano a te, non il contrario
Tra file sparsi, formati capricciosi e riproduzione in viaggio, VLC fa una cosa rara: lascia che siano i video a dettare le regole, non l’app.
Ultime notizie
La presentazione punta sulla dimensione internazionale, e questo è il tratto che dà senso alla scelta. Invece di trattare ogni necessità estera come un’eccezione, l’app è pensata per chi ha a che fare con denaro e valute in contesti diversi. È una differenza concreta rispetto a molte app bancarie tradizionali, che spesso mettono al centro il conto locale e relegano le operazioni internazionali a una funzione secondaria.
Allo stesso tempo, non confonderei la familiarità dell’interfaccia con la possibilità di ignorare i dettagli. Quando si invia denaro o si prepara un pagamento, leggere le informazioni presentate prima di confermare è una buona abitudine, soprattutto se importo, valuta o destinatario sono importanti. Per me, la fiducia passa dalla possibilità di fermarsi, controllare e decidere, non dal solo numero di utenti o dalla popolarità del marchio.
Quali controlli considero davvero importanti
Nel valutare un’app finanziaria cerco controlli chiari sulle singole operazioni: poter verificare ciò che sto per fare, distinguere un pagamento da un trasferimento e accorgermi se sto usando la valuta che intendevo. Sono attenzioni particolarmente utili in un’app come Wise, perché il contesto internazionale può aggiungere passaggi che non incontrerei in una spesa abituale nel mio negozio di fiducia.
Un flusso che coinvolge più valute merita qualche secondo in più prima della conferma. Io controllerei con cura il destinatario, la somma e la valuta visualizzata, senza affidarmi alla memoria di un’operazione precedente. Questa verifica non è un difetto del servizio: è una precauzione sensata ogni volta che si sposta denaro, e diventa ancora più importante quando si alternano pagamenti locali e internazionali.
È utile anche separare le proprie aspettative dalle funzioni effettivamente disponibili nel proprio caso. La pagina dell’app può cambiare con gli aggiornamenti e l’esperienza dipende da ciò che si sta cercando di fare; perciò, prima di organizzare un intero flusso di lavoro intorno a una funzione, aprirei l’app e verificherei i passaggi e le opzioni che presenta. La versione attuale è la 9.44.1, ma il numero di versione, da solo, non dice quali controlli si vedranno in ogni situazione.
Informazioni personali e momenti delicati
Un’app finanziaria entra in contatto con momenti più delicati di una normale applicazione di lettura o intrattenimento: si consulta quando si gestisce denaro, si prepara un’operazione o si cerca di ricostruire una spesa. Per questo userei Wise con attenzione al contesto, evitando di mostrare lo schermo a chi mi sta accanto e controllando che ogni operazione sia quella che intendo eseguire. Sono precauzioni pratiche che dipendono da me, non promesse su come il servizio gestisca i dati.
Prima di affidare a un’app finanziaria un ruolo centrale, leggerei le informazioni sulla privacy e le autorizzazioni presentate sul mio dispositivo, verificando quali richieste compaiono davvero e perché mi vengono mostrate. Non darei per scontato che una funzione richieda un’autorizzazione particolare, né attribuirei al servizio pratiche specifiche senza averle verificate. Se una richiesta non mi è chiara, mi fermerei a esaminarla prima di concederla, invece di accettare tutto per fretta.
La stessa cautela vale quando si usa l’app in pubblico o su un dispositivo condiviso. Per esempio, mentre preparo un trasferimento durante una pausa al lavoro, mi prenderei un momento per ricontrollare i dati e chiuderei l’app dopo aver terminato. Se il telefono non è personale, o se non mi sento a mio agio a gestire lì informazioni economiche, preferirei rimandare l’operazione a un ambiente più tranquillo. Nessuna app può sostituire una scelta prudente su dove e quando usarla.
Scelte d’uso che riducono gli errori
Una piccola abitudine che trovo utile è non iniziare un’operazione mentre ho solo pochi secondi a disposizione. Se devo inserire o controllare i dati di un destinatario, scelgo un momento in cui posso leggere con calma la schermata e fare un controllo finale. Così evito di confondere informazioni di un trasferimento precedente con quelle nuove, un rischio molto concreto quando si alternano più necessità internazionali.
Terrei inoltre separati, almeno mentalmente, gli obiettivi di ogni app finanziaria. Se uso la banca di sempre per le spese domestiche e Wise per le operazioni che coinvolgono altri paesi, mi conviene stabilire in anticipo quale strumento userò per ciascun caso. Questa regola personale rende più semplice controllare le uscite e individuare dove cercare una transazione, senza trasformare la comodità di avere un’app specializzata in una seconda contabilità confusa.
Un altro accorgimento è verificare le condizioni visualizzate al momento dell’operazione, invece di basarmi su ciò che ricordo da una volta precedente. Nel tempo possono cambiare il contesto, la valuta scelta o il tipo di passaggio che sto effettuando; una vecchia abitudine non sostituisce la lettura della schermata attuale. Per me è un compromesso ragionevole: richiede attenzione, ma è preferibile a confermare un’operazione senza sapere esattamente cosa sto autorizzando.
Un flusso quotidiano, e il confronto con le alternative
Immagino una situazione semplice: vivo in un paese, ma devo sostenere una spesa legata a un altro, magari durante un viaggio o per un impegno ricorrente. Con Wise posso valutare se gestire quella necessità nello stesso ambiente che uso per le altre operazioni internazionali, invece di passare ogni volta dalla mia banca abituale e cercare una procedura diversa. Il vantaggio pratico, per me, è ridurre la dispersione tra strumenti: meno passaggi da ricordare e un punto di riferimento dedicato a quel tipo di esigenza.
Il rovescio della medaglia è che aggiungere un altro servizio può rendere la gestione complessiva meno semplice, non più semplice. Se ricevo lo stipendio, pago le bollette e controllo tutte le spese da una banca locale, dividere le attività senza un motivo concreto potrebbe complicare il monitoraggio. In quel caso userei Wise soltanto se le operazioni internazionali sono abbastanza frequenti da giustificare un’app separata; altrimenti, la soluzione già integrata nel mio conto principale potrebbe bastare.
Rispetto a una banca tradizionale, Wise ha un orientamento più evidente verso gli usi internazionali. Rispetto a un’app di pagamento generica, è più sensato valutarla come servizio finanziario legato a esigenze tra valute, non soltanto come scorciatoia per dividere una cena. Ma se il mio obiettivo è esclusivamente pagare nel mio paese, o se preferisco concentrare tutto presso un solo istituto, non sceglierei un servizio internazionale per principio: confronterei prima comodità, condizioni e gestione concreta con ciò che già uso.
Per chi ha senso e quando ne farei a meno
La consiglierei a chi viaggia, vive tra paesi diversi o ha necessità ricorrenti che coinvolgono valute differenti, purché sia disposto a controllare i dettagli di ogni operazione. Può essere utile anche a chi vuole un’app dedicata alle proprie attività internazionali senza trasformare ogni esigenza in una telefonata o in un percorso poco familiare nella banca di sempre. Il punto non è usarla per forza ogni giorno, ma avere uno strumento coerente con un bisogno reale.
La eviterei come scelta automatica per chi non ha praticamente mai operazioni internazionali, per chi vuole un’unica app collegata a tutta la propria vita bancaria o per chi non desidera confrontare le informazioni prima di spostare denaro. Non la considererei neppure una soluzione da scegliere soltanto perché è molto conosciuta: il numero di recensioni, circa 7.300, e la diffusione dell’app possono aiutare a orientarsi, ma non stabiliscono quale servizio sia più adatto al mio uso personale.
Per un genitore che cerca un’app per un figlio, la classificazione PEGI 3 indica un’età adatta a un pubblico ampio, ma non sostituisce la supervisione necessaria quando si parla di un servizio finanziario. L’idoneità della classificazione non significa che un minore debba gestire operazioni economiche senza guida: in famiglia valuterei prima le necessità, le regole applicabili e le opzioni effettivamente disponibili.
Il mio verdetto: utile, con una scelta consapevole
In definitiva, Wise mi sembra più convincente quando risolve un problema preciso: gestire con meno attrito attività finanziarie che attraversano confini e valute. Apprezzo l’idea di dedicare un servizio a questo uso, ma non scambierei la comodità con una fiducia cieca. Prima di renderla parte della mia routine, esplorerei l’interfaccia, leggerei le informazioni mostrate nei passaggi di conferma e controllerei le scelte relative a privacy e accesso sul mio dispositivo.
È gratuita da scaricare e ha una valutazione PEGI 3; questi elementi rendono semplice provarla, ma non decidono da soli se sia la scelta giusta per le proprie finanze. Io la terrei in considerazione come complemento alla banca abituale se viaggi o pagamenti internazionali fanno già parte della mia settimana. Se invece cerco soltanto un conto locale essenziale, resterei con lo strumento che già conosco. Il mio consiglio è provarla con un’esigenza concreta e valutare ogni passaggio prima di affidarle un ruolo più ampio.
Wise Domande frequenti
Che cos’è Wise e a cosa serve?
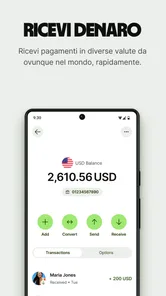
Wise è un servizio finanziario digitale pensato per inviare, ricevere e gestire denaro, soprattutto in più valute. Tramite l’app puoi consultare il saldo, controllare le operazioni e, in base alla disponibilità nel tuo Paese e al tuo account, usare dati bancari locali o una carta Wise. Prima di scaricarla, considera che non è una banca tradizionale in tutti i Paesi: servizi, protezioni e funzioni disponibili dipendono dalla tua residenza.
Wise è sicura e quali verifiche richiede?
Wise protegge l’accesso e le operazioni con misure di sicurezza digitali, ma la sicurezza del conto dipende anche da come proteggi il telefono e le credenziali. Per aprire o utilizzare un account potrebbe chiederti di verificare la tua identità con un documento e, in alcuni casi, con ulteriori informazioni. I requisiti variano secondo il Paese e il servizio richiesto. Scarica l’app dagli store ufficiali e non condividere mai codici di accesso o verifica.
Quanto costa usare Wise per trasferimenti e conversioni?
I costi dipendono dalla valuta, dall’importo, dal metodo di pagamento e dal Paese di destinazione. Prima di confermare un trasferimento, Wise mostra in genere il costo applicato, il tasso di cambio utilizzato e quanto dovrebbe ricevere il destinatario; controlla questi dettagli perché le commissioni possono cambiare in base all’operazione. Possono inoltre esserci costi applicati da banche o altri intermediari. Per conoscere il prezzo effettivo, verifica sempre il riepilogo nell’app prima di inviare denaro.
In quanto tempo arrivano i trasferimenti con Wise?
I tempi non sono uguali per tutti i trasferimenti: dipendono dalle valute coinvolte, dal Paese del destinatario, dal metodo di pagamento, dagli orari bancari e dagli eventuali controlli di sicurezza. Durante la preparazione dell’operazione, l’app può fornire una stima della consegna, ma non va considerata una garanzia assoluta. Festività, informazioni bancarie errate o verifiche aggiuntive possono ritardare l’accredito. Controlla lo stato nell’app e verifica con attenzione i dati del destinatario prima di confermare.
Posso usare Wise nel mio Paese e ordinare una carta?
La disponibilità di Wise e delle singole funzioni varia in base al Paese di residenza. Anche la carta Wise, i dati bancari locali, le valute supportate e alcune modalità di trasferimento potrebbero non essere accessibili ovunque o potrebbero avere condizioni specifiche. Prima di scaricare l’app, consulta le informazioni ufficiali per il tuo Paese; dopo la registrazione, l’app ti mostrerà le opzioni effettivamente disponibili. Verifica anche eventuali costi, requisiti di idoneità e modalità di consegna della carta.
Pro
- Carte virtuali per fare acquisti online senza condividere i dati della carta principale.
- Autenticazione biometrica disponibile per proteggere l’accesso all’account.
- Notifiche delle transazioni utili per controllare subito le spese.
- Possibilità di congelare la carta dall’app in caso di smarrimento.
- L’app consente di gestire pagamenti ricorrenti e addebiti programmati.
Contro
- La disponibilità di alcune funzioni dipende dal Paese di residenza.
- Per verificare l’identità potrebbe essere necessario inviare documenti e selfie.
- Le carte virtuali non sono accettate da tutti gli esercenti.
- I limiti di prelievo gratuito possono variare e generare costi extra.
- L’assistenza può richiedere tempo nei periodi di maggiore affluenza.