Agos
- 11.18K
- 4,0
- Installazioni
- 1.00M
- Prezzo
- Free
Screenshot
Analisi di Reviewed
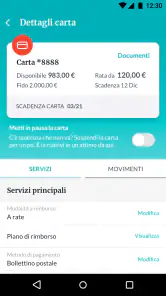
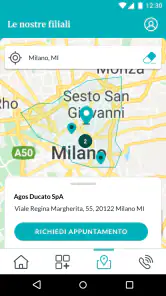
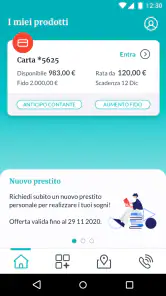
Quando devo consultare un finanziamento o tenere sotto controllo un rapporto con una società di credito, preferisco poterlo fare senza cercare ogni volta documenti e comunicazioni tra le email. L’app Agos è pensata proprio per chi ha già prodotti con Agos e vuole gestirli dal telefono. La mia impressione è che funzioni meglio come punto di accesso pratico ai propri rapporti che come app finanziaria per chi cerca una panoramica completa di tutte le proprie spese.
Un accesso mirato ai rapporti con Agos
Una scelta utile soprattutto per i clienti
Agos, sviluppata da Agos Ducato S.p.A., appartiene alla categoria delle app finanziarie, ma il suo campo d’uso è specifico: riguarda i prodotti gestiti con questa società, non l’intero bilancio personale. Se non ho un rapporto con Agos, l’utilità quotidiana è limitata; se invece sto seguendo una pratica o un prodotto attivo, avere un canale mobile dedicato può rendere più semplice ritrovare le informazioni quando servono.
La distinzione conta anche quando la confronto con le alternative. L’app della banca principale è in genere il posto più naturale per controllare saldo, movimenti e pagamenti bancari; un’app di budgeting, invece, ha senso se voglio riunire spese e conti diversi. Qui il vantaggio potenziale è la vicinanza al rapporto Agos, mentre non la sceglierei come sostituto di quegli strumenti.
La considero quindi uno strumento complementare, da valutare in base a ciò che devo seguire. Può avere senso installarla prima di una telefonata o di una verifica di routine, così da avere il telefono a portata di mano e poter consultare il proprio spazio cliente. Non è invece una soluzione universale per confrontare offerte, pianificare investimenti o organizzare ogni entrata e uscita della famiglia.
Reputazione e aspettative realistiche
Il quadro pubblico dell’app mostra un’accoglienza complessivamente positiva: la media è di 4,0, con circa 25 mila valutazioni e 11 mila recensioni, e i download superano il milione. Sono segnali di diffusione e interesse, non una garanzia che ogni funzione sia sempre fluida o che l’esperienza sia identica per tutti. Per me il modo corretto di leggerli è come un motivo per prenderla in considerazione, non come una prova definitiva di affidabilità o qualità.
L’app è gratuita, ha classificazione PEGI 3 ed è stata pubblicata il 23 giugno 2020. La versione attuale è la 1.13.48 e richiede almeno Android 10. Queste informazioni aiutano a capire se il dispositivo rientra nei requisiti e che si tratta di un’app mantenuta nel tempo; non dicono, da sole, quanto siano semplici le singole procedure una volta effettuato l’accesso.
La fiducia si valuta anche da ciò che si può verificare
Quando un’app riguarda il credito, la fiducia non dovrebbe basarsi soltanto sull’aspetto ordinato o sulla comodità. Io distinguerei ciò che posso constatare direttamente — per esempio quali schermate sono accessibili, quali dati vengono richiesti in una procedura e quali scelte mi vengono presentate — dalle conclusioni che non posso verificare dall’interfaccia. Evito quindi di dare per scontati livelli di protezione, modalità di trattamento dei dati o autorizzazioni specifiche senza averli davanti.
Un approccio prudente è controllare le richieste del telefono quando installo l’app e confrontarle con l’uso che intendo farne. Se compare una richiesta che non capisco, mi fermo e leggo la spiegazione prima di concederla; se non è chiara, posso rinviare l’operazione e cercare chiarimenti attraverso i canali ufficiali. È una piccola abitudine, ma è più utile che presumere che ogni richiesta sia necessaria solo perché proviene da un’app finanziaria.
Controlli pratici: prima di accedere e durante l’uso
Per un’app legata a un rapporto finanziario, il controllo principale è sapere con quale account sto entrando e che cosa sto per consultare o inviare. Prima di iniziare una procedura, verifico che i dati inseriti siano quelli corretti e leggo con calma le schermate di conferma. Quando uso un telefono condiviso o prestato, non lascio l’app aperta e non affido a terzi il dispositivo sbloccato: sono precauzioni semplici che mantengono la gestione nelle mie mani.
Un consiglio meno ovvio è separare la consultazione rapida dalle operazioni che possono avere conseguenze sul rapporto. Se sto solo cercando un’informazione, non procedo per automatismo attraverso schermate di modifica o conferma. Quando invece devo inviare qualcosa, mi prendo il tempo di ricontrollare il contenuto e di conservare le eventuali comunicazioni ricevute. Questo metodo riduce gli errori dovuti alla fretta, soprattutto quando si usa lo smartphone fuori casa.
Se devo cambiare telefono o reinstallare l’app, pianifico prima di farlo: mi assicuro di avere accesso ai recapiti e alle credenziali che uso normalmente e tengo a disposizione un canale alternativo per contattare Agos, nel caso in cui il nuovo accesso richieda una verifica. Non è una funzione dell’app, ma una precauzione concreta per evitare di ritrovarmi senza accesso proprio quando devo controllare una scadenza o recuperare un’informazione.
Momenti in cui i dati meritano più attenzione
Ci sono situazioni in cui rallentare è particolarmente sensato: durante una richiesta di credito, mentre aggiorno informazioni personali o quando consulto documenti e comunicazioni che preferisco non esporre a chi mi sta vicino. In questi casi controllo di essere sul mio dispositivo, evito reti o contesti che non considero adatti a una gestione privata e leggo con attenzione ciò che sto autorizzando. Sono precauzioni generali, non affermazioni su funzioni o protezioni specifiche dell’app.
Immagino un caso quotidiano: sono in pausa e voglio verificare un’informazione relativa a un prodotto Agos prima di organizzare il resto delle spese del mese. Apro l’app solo se posso farlo con tranquillità, accedo al mio spazio e mi limito alla consultazione necessaria. Se la questione richiede una modifica o una decisione importante, rimando a un momento in cui posso leggere ogni passaggio senza fretta. La comodità del telefono è reale, ma non dovrebbe trasformare una scelta finanziaria in un gesto impulsivo.
Per la stessa ragione, non userei una schermata vista di sfuggita come unica base per una decisione rilevante. Se qualcosa non mi torna, ricontrollo i dettagli e confronto l’informazione con la comunicazione collegata o chiedo assistenza. L’app può aiutare a tenere il rapporto più a portata di mano; il giudizio su un impegno economico, invece, richiede attenzione ai termini e alle conseguenze.
Quanto controllo resta all’utente
Un buon flusso digitale dovrebbe lasciarmi capire quando sto soltanto leggendo e quando sto compiendo un’azione. Nel mio uso, mi regolerei così: prima identifico l’obiettivo, poi apro l’app, infine verifico ogni schermata che comporti un invio o una conferma. Se una spiegazione è ambigua, non cerco di indovinare. In ambito finanziario, fermarsi è una scelta ragionevole, non un difetto di esperienza.
Conviene anche decidere in anticipo che cosa fare se perdo il telefono o sospetto che qualcun altro abbia avuto accesso al dispositivo. La risposta prudente è usare subito i canali ufficiali di assistenza e proteggere gli accessi associati, invece di continuare a usare l’app come se nulla fosse. Non serve attribuire all’app controlli che non ho verificato: è sufficiente mantenere una procedura personale chiara e sapere dove chiedere aiuto.
Un’altra distinzione utile riguarda la privacy in famiglia. Se il telefono viene usato anche da altre persone, evito di lasciarlo sbloccato su schermate relative al mio rapporto e non condivido credenziali per comodità. Per chi gestisce insieme al partner le finanze domestiche, può essere più appropriato consultare le informazioni insieme e mantenere separati gli accessi personali, anziché trasformare un singolo account in uno strumento condiviso senza riflettere sulle implicazioni.
Per chi la consiglierei e quando sceglierei altro
La consiglierei a chi è già cliente Agos, usa spesso lo smartphone e vuole avere un canale dedicato per seguire i propri prodotti. Può essere comoda anche a chi preferisce controllare un’informazione prima di contattare l’assistenza, purché sappia che la sua utilità dipende dal rapporto che ha con la società. Il fatto che sia gratuita rende semplice provarla, ma installarla ha senso soprattutto se risponde a una necessità concreta.
La eviterei come scelta principale se il mio obiettivo fosse controllare conti di più banche, categorizzare tutte le spese o ricevere una visione complessiva del budget. In quel caso un’app bancaria o uno strumento di gestione finanziaria più ampio sarebbe più adatto, sempre valutando con cura accessi e dati richiesti. Se invece non ho prodotti Agos, probabilmente non troverei abbastanza motivi per tenerla sul telefono.
Un limite pratico è che il canale mobile non elimina la necessità di leggere con attenzione documenti e condizioni. La rapidità di accesso aiuta nelle verifiche, ma non sostituisce il tempo necessario per comprendere un impegno finanziario. Anche un’app ben organizzata può diventare frustrante se mi aspetto che risolva questioni complesse senza assistenza o senza consultare i dettagli del mio rapporto.
Il mio giudizio, senza scorciatoie
Nel complesso, vedo Agos come un’app specializzata e potenzialmente utile per chi ha già un legame con Agos, non come un gestore universale delle finanze. La sua diffusione e la valutazione media offrono un contesto, ma la decisione finale dovrebbe dipendere da quanto spesso devo accedere al mio rapporto e da quanto mi trovo a mio agio con la gestione mobile di informazioni personali.
La scelta migliore è provarla con un compito semplice e non urgente: verificare l’accesso, orientarsi nelle schermate disponibili e capire come vengono presentate le conferme, senza avviare operazioni che non si intendono completare. Così posso giudicare l’esperienza sul mio dispositivo e decidere se mi fa davvero risparmiare tempo. Per me il valore sta in questo uso mirato, accompagnato da attenzione ai dati e da un controllo consapevole di ogni passaggio.
La consiglierei a un amico che ha già un prodotto Agos e vuole gestirne il rapporto dal telefono, ricordandogli di non confondere comodità con automatismo. Se cerca invece un quadro finanziario completo o non ha rapporti con la società, gli suggerirei di orientarsi verso uno strumento più adatto al suo scopo. È un giudizio cauto, ma proprio per un’app finanziaria considero importante scegliere in base all’uso reale e mantenere sempre la decisione nelle proprie mani.
Agos Domande frequenti
Che cos’è Agos e quali servizi offre la sua app?
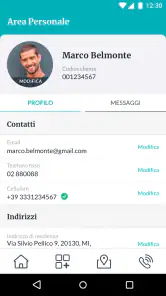
Agos è una società finanziaria che propone soluzioni di credito, come prestiti personali e finanziamenti, oltre a servizi collegati ai prodotti acquistati a rate. L’app è pensata per consentire ai clienti di consultare le informazioni sul proprio rapporto con Agos e gestire alcune operazioni senza recarsi in filiale. I servizi e le funzioni disponibili possono variare in base al prodotto sottoscritto e al profilo dell’utente.
Come posso accedere all’app Agos e quali dati servono?
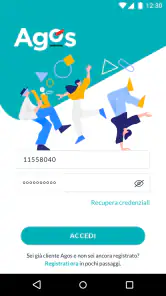
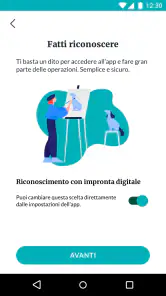
Per utilizzare l’app occorre in genere essere già clienti Agos e completare la procedura di registrazione o accesso prevista. Potrebbero essere richiesti dati identificativi e informazioni necessarie a verificare l’identità, mentre gli accessi successivi possono avvenire con credenziali e, se supportata dal dispositivo, autenticazione biometrica. Per sicurezza, scarica l’app da uno store ufficiale e non condividere password o codici di verifica ricevuti.
Posso controllare rate e stato del finanziamento dall’app?
L’app può offrire ai clienti la possibilità di consultare informazioni relative ai finanziamenti, come i dettagli del rapporto e le rate, ma ciò che viene mostrato dipende dal contratto e dalle funzioni attive per il singolo account. Prima di fare affidamento su una schermata o una notifica, verifica date, importi e condizioni nei documenti contrattuali o nei canali ufficiali Agos. In caso di differenze, contatta l’assistenza.
È possibile chiedere un prestito o un finanziamento direttamente tramite l’app Agos?
L’app può permettere di informarsi su alcune soluzioni di credito o avviare determinate richieste, ma la disponibilità dipende dal prodotto, dall’area geografica e dalle procedure aggiornate di Agos. Una richiesta non equivale a un’approvazione: la concessione è soggetta alle verifiche e alle valutazioni della società. Prima di proseguire, leggi con attenzione importi, durata, costi, tasso e documentazione richiesta, e valuta la sostenibilità delle rate.
L’app Agos è sicura e quanto costa utilizzarla?
Il download dell’app dagli store ufficiali è normalmente gratuito, ma l’eventuale costo dei servizi finanziari non dipende dall’installazione: condizioni, interessi e spese sono indicati nei documenti del prodotto sottoscritto. Per proteggere i dati, usa un dispositivo aggiornato, imposta un blocco schermo e accedi solo tramite l’app autentica. Consulta l’informativa sulla privacy per capire come vengono trattati i dati e verifica le condizioni correnti direttamente con Agos.
Pro
- Accesso rapido al saldo e ai movimenti della carta.
- Possibilità di consultare rate e scadenze del finanziamento.
- Notifiche utili per tenere sotto controllo le operazioni.
- Area personale disponibile senza recarsi in filiale.
- Interfaccia pensata per gestire i servizi Agos da smartphone.
Contro
- Per usare le funzioni personali è necessario registrarsi e accedere.
- Alcune operazioni possono richiedere verifiche aggiuntive.
- L’app è utile soprattutto ai clienti già titolari di prodotti Agos.
- La disponibilità dei servizi può variare in base al prodotto sottoscritto.
- Problemi di connessione possono impedire l’accesso ai dati aggiornati.
- Categoria
- Finanza
- Versione
- 1.13.48