Tinaba
- 4.53K
- 4,5
- Installazioni
- 500.00K
- Prezzo
- Free
Screenshot
Analisi di Reviewed
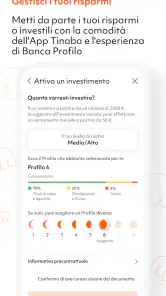
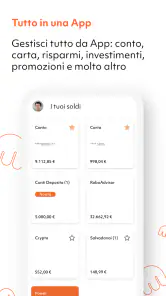
Quando penso a Tinaba, la sua idea più convincente è la comodità di avere le attività legate al denaro raccolte sullo smartphone, senza dover passare continuamente da un servizio all’altro. È un’app finanziaria gratuita sviluppata da Tinaba, disponibile per Android dalla versione 8.0; la versione attuale è la 5.2.6. La proposta può essere interessante per chi vuole gestire le proprie finanze con il telefono, ma la valuterei in base alle operazioni che faccio davvero: un’app può semplificare la routine, non rendere automaticamente più chiaro ogni aspetto del proprio denaro.
Una gestione quotidiana che punta alla praticità
Il primo punto a favore è l’approccio: Tinaba porta l’esperienza finanziaria sul dispositivo che molte persone hanno già sempre con sé. Nella pratica, questo può ridurre la frizione delle piccole incombenze: controllare una situazione prima di uscire, tenere a portata di mano gli strumenti dell’app e gestire le proprie necessità senza aprire un’interfaccia da computer. Non è una rivoluzione, ma la comodità si misura proprio nei gesti ricorrenti.
La userei soprattutto per dare un posto riconoscibile alle attività finanziarie che voglio seguire da mobile. Per esempio, prima di un acquisto posso prendermi un momento per verificare la mia situazione nell’app, invece di affidarmi alla memoria o cercare informazioni in più schermate e servizi. Questo tipo di controllo non sostituisce un bilancio personale, ma aiuta a trasformare una decisione impulsiva in una scelta più consapevole.
La presenza internazionale evocata dall’impostazione del servizio può attirare chi si muove spesso o gestisce esigenze legate a più Paesi. Qui, però, terrei separate due cose: avere un’app pensata per usare il denaro in un contesto ampio è un vantaggio di accesso, mentre costi, limiti e condizioni delle singole operazioni vanno valutati con attenzione prima di affidarle una routine importante. Il mio consiglio è di leggere le condizioni dell’operazione specifica, anziché dedurre che ogni uso all’estero sia automaticamente semplice o conveniente.
Perché può essere utile nelle piccole decisioni
Un uso concreto è la pianificazione di una spesa non urgente. Se sto valutando un acquisto, posso aprire Tinaba, controllare le informazioni che mi servono e decidere con più calma se procedere oppure rimandare. Il vantaggio non è una funzione magica di risparmio: è avere un punto d’accesso rapido che rende più facile interrompere l’automatismo del “pago e poi vedo”. Per chi cerca di tenere d’occhio le uscite, questa piccola pausa può valere più di una schermata piena di grafici.
Un’altra situazione plausibile è preparare una trasferta. Prima di partire, mi assicurerei di sapere come si comporta l’app per le operazioni che prevedo di fare, quali condizioni si applicano e quali alternative ho se lo smartphone non è disponibile. È un passaggio meno spettacolare che installare l’app e partire, ma riduce il rischio di affidarsi a uno strumento senza averne capito i limiti. La praticità funziona davvero quando è accompagnata dalla conoscenza delle condizioni d’uso.
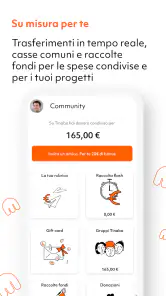
Per chi condivide spese con altre persone, il valore dipende invece dal modo in cui Tinaba supporta concretamente il flusso desiderato e dalle opzioni effettivamente disponibili nel proprio account. Prima di organizzare pagamenti ricorrenti o un’abitudine di gruppo, controllerei nell’app che l’operazione necessaria sia presente e chiara. È un consiglio utile proprio perché evita di basare un’organizzazione quotidiana su una funzione data per scontata.
Una scelta diversa rispetto alla banca tradizionale
Rispetto all’app della propria banca, Tinaba può risultare più interessante per chi vuole un’esperienza centrata sullo smartphone e preferisce raccogliere le proprie attività finanziarie in un ambiente digitale. La banca abituale, però, può rimanere la scelta più lineare per chi ha già lì tutti i servizi, conosce bene l’interfaccia e non vuole imparare un altro sistema. Non vedo quindi una sostituzione obbligatoria: per alcuni ha senso affiancare strumenti diversi, per altri è meglio evitare di frammentare la gestione.
Il confronto con un portafoglio digitale è ancora differente. Un portafoglio tende a essere scelto per uno scopo circoscritto, come rendere più rapido un tipo di pagamento; Tinaba si presenta come un’app finanziaria con un’ambizione più ampia. Se cerco soltanto una modalità essenziale per pagare in una situazione specifica, una soluzione più specializzata può essere più immediata. Se invece voglio esplorare un’esperienza finanziaria da smartphone, ha senso valutare Tinaba, verificando però che copra le necessità che mi interessano davvero.
La frizione da considerare prima di affidarsi all’app
Il limite principale, a mio avviso, è che la promessa di centralizzare la gestione può creare aspettative superiori a ciò che serve a un utente concreto. Non tutte le persone vogliono spostare abitudini finanziarie su un’app ulteriore; alcune preferiscono il rapporto già consolidato con la propria banca o desiderano un solo strumento per una funzione precisa. In questi casi, aggiungere un’app può significare ricordare un accesso in più e controllare un altro insieme di condizioni, senza un beneficio sufficiente.
C’è anche una differenza importante fra comodità e controllo. Consultare uno smartphone è facile, ma per prendere decisioni finanziarie serve capire che cosa si sta autorizzando e quali condizioni si applicano. Io non userei nessun servizio finanziario soltanto perché l’interfaccia sembra semplice: mi prenderei il tempo di verificare ogni passaggio prima di confermare un’operazione, soprattutto se comporta un impegno o coinvolge denaro che mi serve per altre spese.
Un’altra possibile difficoltà riguarda le aspettative di chi cerca una soluzione “tutto in uno”. L’idea di gestire il denaro da un unico luogo è attraente, ma non significa che ogni esigenza personale trovi lì la risposta migliore. Se la priorità è un servizio bancario tradizionale, una funzione molto specifica o una gestione dettagliata delle spese, confrontare le alternative resta sensato. Io partirei da una domanda pratica: quale attività voglio semplificare? Se non riesco a rispondere, installare un’altra app rischia di aggiungere complessità invece di toglierla.
A chi la consiglierei e a chi no
Tinaba può essere adatta a chi si sente a proprio agio con le app finanziarie, vuole gestire le proprie esigenze da telefono e apprezza un’esperienza mobile invece di dipendere sempre dai canali tradizionali. La consiglierei anche a chi è disposto a verificare con attenzione le condizioni delle operazioni e a imparare un’interfaccia nuova, senza aspettarsi che il semplice download risolva ogni problema di organizzazione economica.
La prenderei in considerazione con particolare interesse se uso già lo smartphone come strumento principale per le attività quotidiane e desidero valutare un’app finanziaria con un orientamento internazionale. Prima di farne il mio riferimento abituale, però, proverei le attività che mi servono davvero e confronterei costi e condizioni con quelli delle alternative che uso già. Questo è un passaggio più utile che scegliere in base alla sola comodità percepita.
La eviterei, o almeno non la metterei al centro della mia routine, se preferisco gestire tutto tramite la banca con cui ho già familiarità, se uso raramente strumenti finanziari digitali o se cerco soltanto un’app essenziale per un compito isolato. Anche chi non vuole controllare condizioni e passaggi prima di confermare operazioni potrebbe trovarsi più a suo agio con un servizio che già conosce. In finanza, la familiarità e la chiarezza personale contano quanto la rapidità.
La reputazione e il verdetto finale
La diffusione di Tinaba suggerisce che l’app abbia trovato un pubblico: su Google Play ha superato le 500.000 installazioni, con una media di 4,5 stelle basata su circa 9.200 valutazioni e 4.500 recensioni. Sono segnali utili per capire che non si tratta di una proposta di nicchia, ma non li prenderei come garanzia che l’esperienza sia adatta a ogni profilo. Per scegliere, darei più peso alle mie necessità e alla chiarezza delle condizioni che alla popolarità in sé.
Per la classificazione dei contenuti è indicata PEGI 3, un’età adatta a tutti; questo dato riguarda la classificazione e non va confuso con un invito a delegare a un minore decisioni o attività finanziarie. L’app è gratuita da scaricare, ma prima di usarla per operazioni concrete controllerei sempre le condizioni applicabili. Questa distinzione è essenziale: il costo del download e quello eventualmente legato a un servizio specifico sono questioni diverse.
In conclusione, Tinaba mi sembra una scelta da valutare se voglio un approccio mobile alla gestione finanziaria e sono disposto a capire bene come usare ciascuna operazione. Il suo punto forte è la praticità potenziale; la sua debolezza è che la comodità, da sola, non basta a renderla la soluzione migliore per chi ha già un sistema semplice e soddisfacente. La mia raccomandazione è concreta: confrontala con ciò che usi oggi, prova a identificare una necessità precisa e leggine le condizioni prima di farne parte della tua routine. Se quel bisogno è davvero legato alla gestione da smartphone, può meritare un posto tra gli strumenti da considerare; altrimenti, restare con un’alternativa che conosci bene può essere la decisione più sensata.
Tinaba Domande frequenti
Che cos’è Tinaba e quali servizi offre?
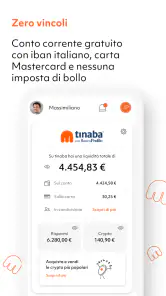
Tinaba è un’app finanziaria che riunisce in un’unica interfaccia diversi strumenti per gestire il denaro. In base alle funzioni disponibili e al proprio profilo, può consentire di consultare il conto, effettuare pagamenti e trasferimenti, gestire una carta e accedere a servizi di risparmio o investimento. Le funzioni e le relative condizioni possono cambiare: prima di usare un servizio, conviene verificarne i dettagli nell’app e nei documenti ufficiali.
Tinaba è gratuita o prevede costi e commissioni?
Scaricare l’app e registrarsi può essere gratuito, ma questo non significa necessariamente che ogni operazione o servizio non abbia costi. Commissioni, limiti, eventuali canoni e condizioni possono dipendere dalla carta, dal tipo di operazione e dal servizio scelto, oltre che dagli aggiornamenti dell’offerta. Prima di confermare un pagamento o attivare una funzione, controlla il riepilogo dei costi nell’app e il foglio informativo aggiornato.
Come ci si registra su Tinaba e quali documenti servono?
La registrazione avviene dall’app e può richiedere l’inserimento dei dati personali, un numero di telefono e un indirizzo email. Per verificare l’identità, potrebbero essere richiesti un documento valido e ulteriori passaggi, come la scansione del documento o una verifica tramite fotocamera. I requisiti possono variare in base al servizio richiesto e alle norme applicabili; assicurati che i dati siano corretti e che il dispositivo sia sicuro.
Tinaba è sicura per pagamenti e gestione del denaro?
Tinaba è progettata per offrire strumenti digitali di accesso e gestione finanziaria, ma nessuna app elimina del tutto i rischi legati a frodi, furto delle credenziali o uso improprio del telefono. Proteggi l’account con credenziali robuste e le verifiche di sicurezza disponibili, non condividere codici ricevuti via SMS o notifiche e usa solo i canali ufficiali per l’assistenza. Controlla anche le condizioni di tutela applicabili ai singoli servizi.
Tinaba è disponibile su Android e iOS e cosa fare se qualcosa non funziona?
Tinaba è destinata all’uso su smartphone e la disponibilità può dipendere dal sistema operativo, dalla versione del dispositivo e dal paese in cui si accede al servizio. Prima del download, verifica i requisiti e scarica l’app soltanto dallo store ufficiale. Se registrazione, accesso o pagamenti non funzionano, controlla la connessione e gli aggiornamenti, poi consulta l’assistenza ufficiale: evita di inviare password o codici di sicurezza a terzi.
Pro
- Permette di gestire pagamenti e servizi finanziari da un’unica app.
- Include strumenti per dividere le spese con amici e familiari.
- Consente di inviare denaro tra utenti Tinaba in modo pratico.
- Offre funzioni per monitorare movimenti e saldo.
- L’interfaccia riunisce anche servizi utili per la vita quotidiana.
Contro
- Per usare alcune funzioni è necessario completare la verifica dell’identità.
- I servizi disponibili possono variare in base al profilo e alla zona.
- Per alcune operazioni possono essere previsti limiti o condizioni specifiche.
- L’app richiede una connessione Internet per la maggior parte delle funzioni.
- Chi cerca solo un conto semplice potrebbe trovare molte opzioni superflue.
- Categoria
- Finanza
- Versione
- 5.2.6