Satispay: Conto e investimenti
- 27.83K
- 4,7
- Installazioni
- 5.00M
- Prezzo
- Free
Screenshot
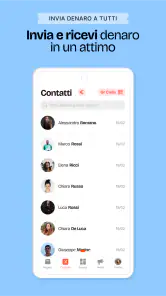
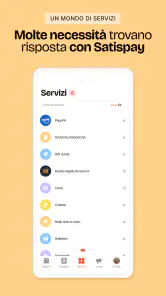
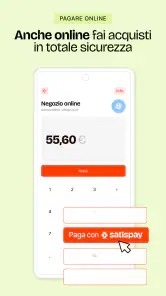
Analisi di Reviewed
La situazione in cui capisco meglio il valore di Satispay è una spesa condivisa molto ordinaria: si fa la spesa, una persona anticipa il conto e poi bisogna sistemare la propria parte senza lasciare monete sul tavolo o cercare il resto. Satispay mette i pagamenti digitali al centro di questo tipo di routine, ma non è un’app da passare a turno tra familiari: è più sensato pensare a un account per la persona che lo usa e a una coordinazione esplicita per le spese comuni.
Pagamenti quotidiani, ma con confini chiari
È un’app di finanza sviluppata da SATISPAY S.P.A., disponibile gratuitamente e adatta a chi vuole affiancare ai consueti strumenti di pagamento un servizio gestito dal telefono. Il punto interessante, per una casa o una coppia, non è soltanto poter pagare: è rendere più semplice distinguere il pagamento fatto da una persona dalla spesa che appartiene a tutti.
Immagino, per esempio, una commissione per il pranzo: chi passa dal negozio paga dal proprio account, poi comunica agli altri quanto è stato speso e concorda come restituire la quota. Questo evita di dover affidare il telefono sbloccato a un’altra persona, ma richiede comunque un minimo di organizzazione. L’app non va trattata come un portafoglio familiare condiviso, e non sostituisce una conversazione chiara su chi ha anticipato cosa.
La distinzione conta anche quando si fanno acquisti ricorrenti. Se una persona gestisce abitualmente la spesa domestica, tenere i pagamenti nel proprio profilo aiuta a sapere chi ha eseguito l’operazione; un appunto o un riepilogo concordato a parte può servire a ripartire i costi. È un flusso semplice, ma non automatico: la comodità del pagamento non elimina la necessità di accordarsi sui conti.
Un account personale, non un telefono da condividere
Quando più persone usano lo stesso dispositivo, la tentazione di lasciare un’app finanziaria già aperta può essere forte. Io eviterei questa scorciatoia: un telefono condiviso rende meno netti i confini tra chi sta guardando il saldo, chi sta pagando e chi si assume la responsabilità dell’operazione. Meglio che ogni adulto gestisca il proprio accesso sul proprio dispositivo, senza comunicare credenziali o affidare il telefono sbloccato per completare un pagamento.
Questa è una scelta pratica, non una funzione di gestione familiare che attribuisco all’app. Per le spese comuni, conviene stabilire prima chi paga e come si rimborsa; per gli acquisti personali, invece, ciascuno dovrebbe usare il proprio account e controllare le proprie operazioni. Separare i due casi riduce le incomprensioni, soprattutto quando più persone contribuiscono alle spese ma non vogliono confondere i rispettivi movimenti.
Per chi sta valutando di iniziare, suggerisco di affrontare la configurazione con calma e leggere le schermate dell’app prima di confermare qualsiasi operazione. Un servizio finanziario non è il posto giusto per provare a caso su un account di un altro familiare. Anche se il telefono è di casa, i pagamenti e le informazioni finanziarie restano personali: questa abitudine è più importante di qualsiasi comodità nel passarsi il dispositivo.
Coordinare rimborsi e spese di casa
Il vantaggio più concreto in una famiglia è ridurre gli attriti delle piccole spese, non trasformare l’app in un sistema completo di contabilità domestica. Se una persona compra qualcosa per tutti, può rendere più lineare il momento del pagamento; poi il gruppo deve comunque decidere se dividere l’importo in parti uguali, tenere conto di chi ha consumato cosa o considerarlo una spesa comune. L’app non prende queste decisioni al posto vostro.
Un accorgimento utile è concordare una regola prima che inizi la settimana: per esempio, chi fa una commissione comune paga e annota la spesa, mentre gli altri rimborsano quando hanno verificato la propria quota. Così si evita di affidarsi alla memoria, che spesso è la vera causa dei piccoli disaccordi. È un metodo esterno all’app, ma valorizza il pagamento digitale senza confondere il saldo personale con il bilancio della casa.
Per le spese frequenti, come una colazione presa per tutti o un acquisto dell’ultimo minuto, la rapidità può essere più utile di una procedura elaborata. Per affitto, bollette o spese importanti, io continuerei invece a usare il canale che la famiglia già considera adatto e tracciabile, controllando con attenzione importo e destinatario. Satispay può essere un’aggiunta comoda alle abitudini di pagamento, ma non deve diventare l’unica soluzione per ogni tipo di trasferimento o impegno economico.
Rispetto ai contanti, il telefono evita di dover avere il resto pronto e rende più naturale pagare senza monete. Rispetto a una carta bancaria tradizionale, introduce un’app dedicata e un percorso distinto: può piacere a chi preferisce separare una parte delle spese quotidiane, ma può risultare superfluo a chi usa già con soddisfazione la propria carta per tutto. La scelta dipende meno dalla famiglia in astratto e più da quanto spesso i suoi membri devono coordinare piccoli pagamenti.
Conto, carta, rate e investimenti: cosa cambia nella valutazione
La proposta non si ferma ai pagamenti: lo store la presenta come un servizio che comprende un conto gratuito con carta di debito, pagamenti in tre rate e investimenti. Questa ampiezza può essere interessante per chi desidera esplorare più strumenti nello stesso ambiente, ma io non li considererei automaticamente un pacchetto da attivare tutto insieme. Prima chiarirei quale esigenza si vuole risolvere, poi valuterei separatamente le condizioni e il funzionamento di ogni servizio nell’app.
In particolare, pagare in rate non rende una spesa più leggera in senso economico: sposta nel tempo l’impegno e richiede di tenere sotto controllo le uscite successive. In una casa con spese condivise, è importante che chi sceglie questa modalità sia la stessa persona che sa come verrà gestito il rimborso da parte degli altri. Se il gruppo non ha regole chiare, suddividere un acquisto può rendere meno immediato capire chi deve ancora contribuire.
Anche la presenza degli investimenti va letta con la dovuta prudenza. Avere un’opzione nell’app non significa che sia adatta a ogni risparmiatore né che debba essere usata per il denaro destinato alle bollette o alle spese imminenti. Per me è più ragionevole distinguere il denaro che serve alla vita quotidiana dalle decisioni d’investimento, informarsi sui dettagli disponibili e non scegliere uno strumento soltanto perché si trova vicino ai pagamenti.
La varietà è un punto a favore per chi preferisce avere un riferimento digitale che copra più necessità. È anche una possibile fonte di confusione per chi cerca soltanto un modo rapido per pagare: conto, carta, rate e investimenti hanno scopi diversi e meritano valutazioni diverse. Se l’obiettivo è soltanto condividere il costo di una cena, non serve cambiare l’intera organizzazione finanziaria della famiglia.
Età, fiducia e uso responsabile
L’indicazione PEGI 3 riguarda la classificazione d’età, ma non va interpretata come un invito a far gestire pagamenti ai bambini. Il fatto che un’app sia classificata per un pubblico di ogni età non trasforma un servizio finanziario in un gioco né chiarisce, da solo, chi possa aprire o utilizzare un account. Per i minori, il genitore dovrebbe valutare le condizioni applicabili e decidere in base all’età, alla maturità e alla situazione concreta.
In una famiglia, fiducia non significa condividere PIN, codici o accesso al telefono. Significa piuttosto spiegare chi paga, a chi appartiene il denaro usato e come si controlla una spesa. Se un ragazzo deve imparare a gestire piccole somme, partirei da regole semplici e supervisione adeguata, senza presumere che l’app fornisca profili familiari, limiti impostabili dai genitori o controlli condivisi.
Anche tra adulti è utile mantenere questa separazione. Un partner può contribuire alle spese comuni senza avere accesso all’account dell’altro; un familiare può rimborsare una commissione senza usare il dispositivo altrui. Sono confini elementari, ma rendono più semplice ricostruire un pagamento e riducono il rischio di discussioni su operazioni che nessuno ricorda di aver fatto.
Come si inserisce nelle abitudini quotidiane
Satispay ha senso soprattutto per chi è disposto a dedicare qualche minuto a imparare un nuovo modo di pagare e vuole usarlo con regolarità. Ha superato i cinque milioni di installazioni, con una media di 4,7 basata su circa 339 mila valutazioni e 28 mila recensioni: segnali di una presenza ampia, pur senza garantire che il servizio sia la scelta giusta per ogni singolo utente.
L’app è arrivata nel 2014 e la versione attuale è la 4.42.0; è compatibile con Android dalla versione 7.0. Questi riferimenti sono utili se si sta valutando l’installazione su un dispositivo non recente, ma prima di affidarle pagamenti controllerei comunque che il telefono e il sistema siano aggiornati e protetti. In casa, la sicurezza del dispositivo è parte dell’esperienza finanziaria, non un dettaglio separato.
Per chi è abituato a pagare sempre con la propria carta, la domanda pratica è se desidera un’app in più e se i suoi casi d’uso la giustificano. Per chi gestisce spesso piccoli acquisti per altre persone, la possibilità di avere un canale digitale dedicato può invece alleggerire la routine. Io la vedo come uno strumento complementare: utile quando entra in un’abitudine chiara, meno convincente se viene installata senza sapere per quale spesa verrà usata.
Il mio verdetto per una casa
La consiglierei a un adulto che vuole esplorare un modo diverso di gestire pagamenti quotidiani e apprezza l’idea di trovare anche conto, carta di debito, rate e investimenti nello stesso servizio. Per una coppia o una famiglia, il suo impiego migliore è circoscritto: ogni persona mantiene il proprio account e il gruppo concorda a parte come ripartire gli acquisti comuni. Così si ottiene praticità senza fingere che un’app risolva le regole di casa.
La eviterei come soluzione unica per una famiglia che vuole un account condiviso, un controllo genitoriale integrato o un registro automatico delle spese di tutti: non la sceglierei presumendo che offra questi strumenti. Anche chi non vuole gestire un’altra app finanziaria o preferisce tenere pagamenti e risparmi in servizi separati può trovarla meno adatta. In quei casi, la carta o il sistema già usato in casa potrebbero essere più semplici.
Il mio giudizio è positivo quando l’uso è personale e il coordinamento domestico resta trasparente. La gratuità e la varietà degli strumenti la rendono interessante da valutare, ma la vera comodità dipende da regole sane: un account per chi lo gestisce, attenzione alle operazioni e accordi espliciti sui rimborsi. Se la famiglia è pronta a rispettare questi confini, può diventare un’aggiunta pratica; se cerca un portafoglio comune che faccia tutto da sé, guarderei altrove.
Satispay: Conto e investimenti Domande frequenti
Che cos’è Satispay e a cosa serve l’app?
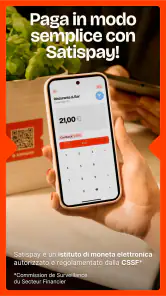
Satispay è un’app di pagamento che consente di inviare e ricevere denaro, pagare nei negozi convenzionati e gestire alcune spese direttamente dallo smartphone. In base ai servizi disponibili per il proprio profilo, può offrire anche strumenti per organizzare il denaro e accedere a proposte d’investimento. Le funzioni effettivamente utilizzabili possono variare in base all’idoneità dell’utente e alle condizioni aggiornate nell’app.
Come si apre un conto Satispay e quali dati sono richiesti?
Per iniziare, si scarica l’app e si segue la procedura di registrazione, inserendo i dati richiesti e verificando la propria identità. Potrebbero essere necessari un documento valido, informazioni personali e i dati di un conto bancario intestato o collegato secondo le regole del servizio. L’attivazione non è sempre immediata: Satispay può effettuare controlli e chiedere ulteriori verifiche prima di abilitare i pagamenti o le altre funzioni.
Satispay è sicuro per pagare e conservare denaro?
L’app richiede procedure di verifica e mette a disposizione strumenti di sicurezza, ma è comunque importante proteggere il telefono e le credenziali, usare un codice di accesso robusto e non condividere i codici ricevuti. Prima di trasferire o mantenere somme nell’app, controlla nelle condizioni ufficiali come viene gestito il servizio e quali tutele si applicano: un conto di pagamento e un deposito bancario non sono necessariamente la stessa cosa.
Come funzionano gli investimenti in Satispay e si può perdere denaro?
Le eventuali funzioni d’investimento permettono di consultare le proposte disponibili nell’app e le relative informazioni prima di decidere se aderire. Come per qualsiasi investimento, il valore può salire o scendere e non è garantito recuperare l’importo iniziale; risultati e rischi dipendono dal prodotto scelto. Leggi attentamente costi, orizzonte temporale, condizioni di rimborso e documentazione informativa, e valuta se la soluzione è adatta alla tua situazione.
Satispay è gratuito e quali costi o limiti bisogna controllare?
Scaricare l’app e registrarsi non implica necessariamente un costo, ma commissioni e limiti possono dipendere dal tipo di operazione, dal servizio utilizzato e dalle condizioni in vigore. Prima di effettuare pagamenti, trasferimenti o investimenti, consulta la sezione dedicata a tariffe e limiti: verifica anche eventuali importi minimi o massimi, tempi di elaborazione e requisiti di accesso. Le condizioni possono cambiare, quindi è meglio controllarle direttamente nell’app.
Pro
- Pagamenti tra utenti rapidi
- senza dover condividere l’IBAN.
- Consente di pagare nei negozi aderenti direttamente dallo smartphone.
- Include funzioni per bollette
- ricariche e altri pagamenti quotidiani.
- L’interfaccia è semplice da navigare anche per chi è alle prime armi.
- Offre strumenti per risparmiare e investire
- oltre ai pagamenti.
Contro
- Per alcune operazioni è necessario verificare l’identità e attendere l’attivazione.
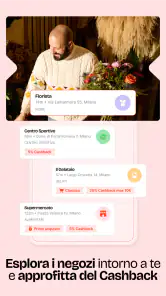
- L’accettazione nei negozi varia: non tutti gli esercenti supportano Satispay.
- Per usare il servizio serve uno smartphone compatibile e una connessione internet.
- Le funzioni di investimento comportano rischi e non garantiscono rendimenti.
- In caso di problemi con un pagamento
- l’assistenza può richiedere tempo per rispondere.
- Categoria
- Finanza
- Versione
- 4.42.0