Mobile Banking UniCredit
- 76.09K
- 4,6
- Installazioni
- 5.00M
- Prezzo
- Free
Screenshot
Analisi di Reviewed
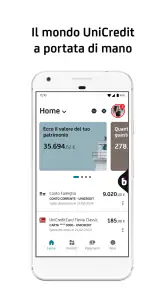
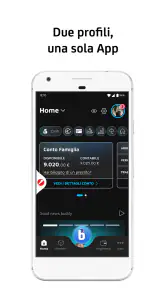
Quando voglio controllare una spesa o verificare se un pagamento è arrivato, preferisco aprire l’app della banca invece di aspettare l’estratto conto o cercare tra le notifiche. Mobile Banking UniCredit è pensata proprio per portare sul telefono i rapporti bancari legati a UniCredit: il suo valore, per me, sta nella possibilità di trasformare controlli che altrimenti rimanderei in una breve abitudine quotidiana. Non è un’app finanziaria universale, e dà il meglio se si è già clienti e si vogliono gestire i propri rapporti senza passare ogni volta da un computer.
È un’app gratuita di finanza sviluppata da UniCredit S.p.A., disponibile su Android e iOS. Il suo percorso è iniziato il 3 agosto 2011 e la versione attuale è la 3.76.1; su Android richiede almeno la versione 9 del sistema. Ha una media di 4,6, con circa 584 mila valutazioni e oltre 5 milioni di installazioni. Sono numeri che mostrano quanto sia diffusa, ma non sostituiscono la domanda più utile: l’app si adatta davvero al modo in cui gestisco il mio conto?
Un controllo quotidiano che resta sotto controllo
La routine di base: guardare prima di agire
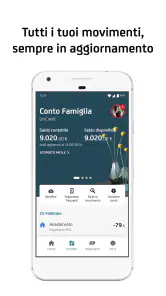
Il modo più sensato di iniziare è semplice: apro l’app quando devo controllare la situazione del conto, poi decido se serve fare altro. Questo passaggio evita di confondere una notifica o un pagamento atteso con una fotografia completa dei movimenti. Se sto verificando un acquisto, per esempio, mi conviene cercare l’addebito nella lista dei movimenti e confrontarlo con ciò che ricordo di aver speso, anziché basarmi solo sul saldo.
In una giornata normale potrei controllare il conto dopo aver fatto la spesa, prima di confermare un acquisto più impegnativo o quando aspetto un accredito. In ciascun caso il vantaggio pratico è avere un punto di riferimento consultabile dal telefono. Per me, però, la regola è non trasformare ogni controllo in una decisione impulsiva: vedere un movimento non significa sempre che sia già definitivo o che racconti da solo tutta la situazione. Quando un’operazione non mi torna, prima raccolgo i dettagli disponibili nell’app e poi scelgo il canale di assistenza o di verifica più appropriato.
Questo approccio distingue l’app da un foglio di calcolo o da un aggregatore che prova a riunire conti di banche diverse. Qui il fulcro è il rapporto con UniCredit, quindi l’esperienza è più adatta a chi cerca accesso diretto ai propri servizi bancari che a chi vuole una panoramica indipendente di tutto il patrimonio. Se uso più istituti, potrei continuare ad aver bisogno di un sistema separato per confrontare le spese complessive: l’app della singola banca non dovrebbe essere scambiata per uno strumento completo di pianificazione finanziaria.
Impostazioni da verificare prima di affidarsi alla routine
Prima di rendere l’app una tappa abituale, dedicherei qualche minuto alle impostazioni che incidono sul mio modo di accedere e controllare il conto. In particolare, verificherei come funziona l’autenticazione sul mio dispositivo e quali opzioni di accesso sono effettivamente disponibili, scegliendo un metodo che sia comodo ma non troppo facile da attivare per errore. Le possibilità possono dipendere dal dispositivo e dalla configurazione personale: non darei per scontato che ogni telefono mostri gli stessi controlli.
Controllerei anche le notifiche di sistema. Se ricevo avvisi bancari sullo schermo bloccato, la comodità può avere un costo in termini di privacy, soprattutto se il telefono resta spesso su una scrivania condivisa o viene usato da altre persone. In quel caso preferirei limitare ciò che appare in anteprima e aprire l’app quando posso consultare i dettagli in privato. È un accorgimento concreto: l’app resta utile, ma le informazioni sensibili non diventano visibili a chi passa vicino al telefono.
Un’altra buona abitudine è mantenere aggiornati sia il sistema operativo sia l’app, senza installare aggiornamenti alla cieca durante un momento in cui devo completare un’operazione urgente. La versione 3.76.1 identifica il rilascio attuale, ma l’esperienza può evolvere: dopo un aggiornamento importante, farei un controllo rapido dell’accesso e delle schermate che uso più spesso. Non perché ogni aggiornamento debba cambiare il mio flusso, ma perché scoprire un’interfaccia diversa proprio mentre ho fretta è evitabile.
Piccoli schemi che fanno risparmiare tempo
La velocità migliore non viene dal toccare lo schermo più in fretta, ma dal ripetere sempre lo stesso percorso mentale. Io separerei tre intenzioni: controllare un movimento, verificare la disponibilità e svolgere un’operazione bancaria. Prima di iniziare, chiarirei quale delle tre mi serve; così riduco il rischio di navigare a caso o di confermare qualcosa mentre stavo solo cercando informazioni.
Per le spese ricorrenti, può essere utile controllare i movimenti in momenti fissi, ad esempio dopo il fine settimana o quando preparo il bilancio personale. Non serve controllare il conto dopo ogni singolo acquisto: una frequenza sostenibile rende più facile notare gli addebiti inattesi senza trasformare il telefono in un monitoraggio continuo. Se invece sto aspettando un pagamento importante, ha senso fare un controllo mirato quando mi serve, senza basare la giornata su aggiornamenti ripetuti.
Un’altra accortezza è evitare di cominciare un’operazione bancaria mentre sono di fretta, con poca batteria o in un luogo dove non riesco a leggere bene i riepiloghi. Anche quando la procedura è familiare, rileggere i dati prima della conferma è più importante di guadagnare pochi secondi. È un’abitudine particolarmente utile per chi usa l’app soprattutto dal telefono: lo schermo piccolo rende più facile saltare un dettaglio rispetto a una consultazione tranquilla su un computer.
Per chi usa spesso i servizi digitali, anche un accesso ben organizzato al telefono può fare differenza. Terrei l’app in una posizione facile da raggiungere, ma proteggerei il dispositivo con il blocco schermo e non lascerei una sessione bancaria aperta quando passo il telefono a qualcun altro. Sono precauzioni semplici, non funzioni speciali dell’app; proprio per questo sono replicabili e non dipendono da una particolare versione o modello di smartphone.
Dove l’app è utile e dove non basta
Il punto di forza più concreto è la vicinanza al rapporto bancario UniCredit: per un cliente che vuole gestire dal telefono le attività quotidiane, un’app della propria banca è spesso più lineare che passare da strumenti di terze parti. Non devo introdurre un servizio esterno solo per consultare il conto della banca che uso già. D’altra parte, questo legame è anche il suo limite: chi non è cliente, o vuole un’unica interfaccia per conti aperti presso istituti diversi, potrebbe trovare più adatto un aggregatore o il sito web usato insieme alle app delle singole banche.
Non la sceglierei neppure come sostituto automatico di ogni forma di assistenza. Se devo risolvere un problema complesso, contestare un’operazione o chiarire una situazione che richiede spiegazioni, un canale di contatto diretto può essere più efficace del continuare a cercare tra le schermate. L’app è comoda per l’operatività ordinaria e per consultare i propri rapporti; non significa che ogni esigenza bancaria si esaurisca sul telefono.
La valutazione generale è alta e proviene da una comunità ampia, con circa 76 mila recensioni, ma non la prenderei come garanzia che ogni percorso sia intuitivo per tutti. Un’app bancaria viene usata in situazioni molto diverse: chi controlla un saldo una volta al mese ha aspettative diverse da chi gestisce spesso pagamenti e movimenti. Per questo, dopo averla configurata, mi concentrerei sui pochi percorsi che uso davvero, invece di giudicarla sulla base di ogni funzione che potrei non toccare mai.
Per chi è indicata e quando scegliere altro
La consiglierei soprattutto a chi è già cliente UniCredit e vuole fare dal telefono i controlli bancari di tutti i giorni, senza dover aspettare di essere davanti al computer. È adatta anche a chi desidera costruire una routine prudente: consultare i movimenti, verificare un accredito e poi uscire dall’app, senza confondere la comodità mobile con la necessità di seguire continuamente ogni oscillazione del conto.
La eviterei come scelta principale se cerco una soluzione neutrale per confrontare più banche, analizzare tutte le spese familiari in un solo posto o ottenere una consulenza finanziaria completa. In quei casi un servizio pensato per l’aggregazione o un confronto con la banca possono rispondere meglio alla domanda. Anche chi preferisce non gestire operazioni sensibili da smartphone potrebbe continuare a usare i canali tradizionali e tenere l’app solo per consultazioni occasionali.
Per l’età, la classificazione è PEGI 3, ma questo non va confuso con un invito a far usare un’app bancaria ai bambini: l’accesso e la gestione dei rapporti restano responsabilità dell’intestatario e vanno protetti con attenzione. Il dato è utile per capire la classificazione del contenuto, non per valutare chi debba operare sul conto.
Il mio giudizio dopo averne definito l’uso
La considero una scelta pratica quando il mio obiettivo è avere i rapporti UniCredit a portata di mano, non quando voglio un centro di controllo per ogni aspetto delle finanze personali. Il modo più efficace di usarla è costruire un percorso breve: accesso sicuro, controllo mirato, lettura dei dettagli e uscita dall’app. Questa disciplina conta più della fretta e aiuta a ridurre sia i passaggi superflui sia gli errori di distrazione.
Il mio consiglio a un amico sarebbe di provarla se è già cliente e di valutare l’esperienza sui compiti che ripete davvero: controllare un movimento, consultare il conto o gestire ciò che gli serve dal telefono. Se la priorità è confrontare istituti diversi, sceglierei uno strumento complementare invece di chiedere a una singola app bancaria di fare tutto. Per chi cerca invece un accesso mobile ai propri rapporti UniCredit, Mobile Banking UniCredit ha un ruolo chiaro: rende più semplice la routine, purché si mantengano attenzione, impostazioni sensate e aspettative realistiche.
Mobile Banking UniCredit Domande frequenti
Che cos’è Mobile Banking UniCredit e quali operazioni consente di svolgere?
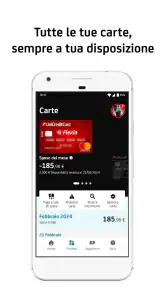
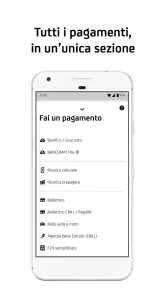
Mobile Banking UniCredit è l’app ufficiale che permette ai clienti di consultare e gestire i propri servizi bancari da smartphone o tablet. In base ai prodotti attivi e alle funzioni disponibili, si possono controllare saldo e movimenti, effettuare bonifici e pagamenti, gestire carte e ricevere notifiche sulle operazioni. Le funzioni possono cambiare nel tempo e alcune richiedono specifiche autorizzazioni o un conto UniCredit abilitato.
Come si accede per la prima volta e cosa serve per attivare l’app?
Per iniziare è necessario essere clienti UniCredit e seguire la procedura di registrazione indicata nell’app, usando le credenziali e i metodi di verifica richiesti dalla banca. A seconda del profilo, può essere necessario confermare l’identità o associare il dispositivo tramite codici e passaggi di sicurezza. Le istruzioni aggiornate sono disponibili nell’app e nei canali ufficiali UniCredit; non condividere mai credenziali o codici di autorizzazione con altre persone.
L’app Mobile Banking UniCredit è sicura per gestire il conto?
L’app è progettata per consentire l’accesso ai servizi bancari attraverso procedure di autenticazione e conferma delle operazioni, che possono includere PIN, biometria o altri sistemi previsti dalla banca e dal dispositivo. La sicurezza dipende anche dalle precauzioni dell’utente: installa gli aggiornamenti, usa il blocco schermo e non accedere da dispositivi non affidabili. UniCredit non dovrebbe chiederti di comunicare password o codici di sicurezza tramite messaggi o telefonate inattese.
Mobile Banking UniCredit è gratuita e funziona su tutti gli smartphone?
Il download dell’app può essere gratuito, ma eventuali costi dipendono dal piano dati del proprio operatore e dalle condizioni dei servizi bancari utilizzati: alcune operazioni potrebbero prevedere commissioni secondo il contratto del conto. La compatibilità varia in base al sistema operativo e alla versione del dispositivo; prima di scaricarla, verifica i requisiti aggiornati su Google Play o App Store. È inoltre consigliabile usare una connessione Internet stabile e un sistema operativo aggiornato.
Cosa posso fare se non riesco ad accedere o un’operazione non viene completata?
Controlla innanzitutto la connessione Internet, aggiorna l’app e verifica di inserire correttamente le credenziali. Se hai cambiato telefono, dimenticato i dati di accesso o ricevuto un messaggio di errore, segui le procedure di recupero indicate nell’app o contatta l’assistenza tramite i canali ufficiali UniCredit. Per un pagamento o bonifico dall’esito incerto, controlla prima lo storico dei movimenti e non ripetere subito l’operazione, così da evitare un possibile doppio addebito.
Pro
- Accesso ai servizi bancari e gestione del conto direttamente dallo smartphone.
- Consente di controllare saldo e movimenti senza recarsi in filiale.
- Include funzioni per effettuare bonifici e pagare bollettini.
- L’autenticazione biometrica può rendere l’accesso più pratico.
- Le notifiche aiutano a tenere sotto controllo le operazioni del conto.
Contro
- Per usare le funzioni principali è necessario essere clienti UniCredit.
- La registrazione e la configurazione iniziale possono richiedere diversi passaggi.
- Alcune operazioni potrebbero richiedere conferme di sicurezza aggiuntive.
- La disponibilità dei servizi può variare in base al conto e al profilo dell’utente.
- Problemi di rete o manutenzione possono impedire temporaneamente l’accesso.
- Categoria
- Finanza
- Versione
- 3.76.1