JetCredit - Prestito veloce
- 270.00
- 4,8
- Installazioni
- 100.00K
- Prezzo
- Free
Screenshot
Analisi di Reviewed
Quando ho bisogno di valutare un finanziamento, la prima cosa che cerco non è una promessa di velocità, ma un modo chiaro per capire se la richiesta ha senso per il mio budget. JetCredit è un’app finanziaria pensata per avviare dall’app una richiesta di prestito personale: può essere utile se voglio esplorare questa strada senza partire da una filiale, ma non la considererei una scorciatoia per decidere in fretta quanto posso permettermi.
Un primo passaggio digitale, non una decisione da prendere di corsa
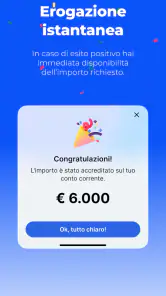
L’app è sviluppata da EURO DIGITECH S.R.L. e si rivolge a chi sta valutando un finanziamento personale, con richieste che possono arrivare fino a 6.000 euro. Il punto pratico è poter iniziare dal telefono e ricevere una risposta in tempi brevi: per chi deve affrontare una spesa concreta, questo rende più semplice capire se vale la pena approfondire la richiesta.
La promessa di una risposta rapida è utile soprattutto come passaggio iniziale, non come garanzia che il denaro arrivi subito o che ogni domanda venga accettata. Io separerei sempre tre momenti: inviare la richiesta, ricevere un riscontro e avere effettivamente a disposizione il finanziamento. Confonderli può portare ad organizzare una spesa prima di sapere con certezza come andrà.
Il nome dell’app parla di prestito veloce, ma la velocità, da sola, non è un criterio sufficiente per scegliere un finanziamento. La valutazione dovrebbe includere l’importo che serve davvero, la sostenibilità delle rate e il costo complessivo delle alternative. Una risposta veloce aiuta a orientarsi; non sostituisce il confronto delle condizioni.
Il costo dell’app e il costo del finanziamento sono due cose diverse
JetCredit è gratuita da scaricare. Questo permette di iniziare a usare l’app senza pagare per l’accesso, ma non significa che il finanziamento eventualmente richiesto sia gratuito. Per decidere se procedere, contano le condizioni concrete che accompagnano la proposta: prima di accettare, leggerei con attenzione importo, rata, durata e totale da restituire, oltre a ogni eventuale costo applicabile.
Questa distinzione è facile da perdere quando un servizio si presenta come rapido e accessibile. Il prezzo dell’app riguarda l’installazione e l’uso del canale digitale; il costo del credito riguarda invece l’accordo finanziario. Non userei quindi “gratis” come motivo per indebitarmi o come indicazione del costo finale: il valore dell’app dipende dal fatto che mi permetta di valutare una proposta in modo utile e consapevole.
La scheda colloca l’app nella finanza e indica la classificazione PEGI 3, ma questo dato riguarda l’idoneità del contenuto, non la convenienza di un prestito né chi possa ottenerlo. Se la richiesta riguarda una spesa familiare, parlerei comunque con le persone coinvolte e metterei per iscritto quanto resta disponibile ogni mese dopo le uscite essenziali.
Quando il formato da smartphone fa davvero comodo
Il vantaggio più concreto, per me, è poter iniziare la valutazione nel momento in cui nasce un’esigenza, senza dover prima trasformare la ricerca in una serie di telefonate o visite. Immagino, per esempio, una riparazione domestica imprevista: mentre raccolgo il preventivo, posso verificare se un finanziamento dell’ordine di grandezza previsto dall’app merita di essere preso in considerazione. Il passaggio resta preliminare: finché non conosco la rata e l’importo complessivo, non pianificherei la spesa contando su quei soldi.
Un piccolo accorgimento che trovo utile è stabilire prima il tetto della rata che riuscirei a sostenere, invece di partire dall’importo massimo richiedibile. Il massimo indicato dall’app è un limite del prodotto, non un consiglio personalizzato sul mio bilancio. Se la cifra che mi serve è inferiore, chiederei solo quanto serve davvero: prendere più denaro solo perché è disponibile può aumentare il peso del debito senza risolvere un problema aggiuntivo.
Un secondo passaggio pratico è annotare le alternative mentre controllo la proposta: pagamento dilazionato direttamente con il fornitore, uso dei risparmi senza intaccare il fondo per le emergenze, oppure un’offerta di un’altra banca o finanziaria. Non sono opzioni sempre possibili o migliori, ma metterle a confronto evita che la rapidità dell’interfaccia decida al posto mio.
Il valore dipende da quanto è leggibile la proposta
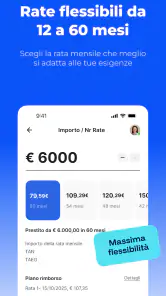
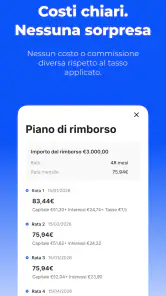
Un’app per un finanziamento ha valore quando rende la valutazione accessibile e riduce gli attriti della richiesta. Tuttavia, il riscontro iniziale non basta a confrontare due soluzioni: per farlo servono dati economici chiari e leggibili. Io cercherei in particolare il totale dovuto, il calendario delle rate e le conseguenze di un ritardo, senza fermarmi all’importo mensile o alla facilità di invio della domanda.
La scheda sintetica non è il posto dove prendere la decisione finale: una volta avviato il percorso, leggerei attentamente le schermate e i documenti prima di confermare. Se una voce non è chiara, chiederei una spiegazione prima di impegnarmi. Questo vale anche quando la cifra richiesta sembra gestibile: una rata apparentemente bassa può essere meno conveniente se il rimborso si estende a lungo o se il costo complessivo è elevato.
JetCredit risulta gratuita e ha un rating medio di 4,8 su circa 2.200 valutazioni, con oltre 100.000 installazioni. Sono segnali di interesse e di esperienza d’uso condivisa da molti utenti, ma non dimostrano che ogni persona riceverà le stesse condizioni o otterrà l’approvazione. Per un prodotto finanziario, terrei il giudizio degli altri come contesto, non come sostituto del controllo dei termini della mia offerta.
Il confronto con le alternative più comuni
Rispetto a contattare direttamente una banca o una finanziaria, l’app può risultare più pratica per iniziare una richiesta dal telefono. Il canale tradizionale, però, può essere preferibile se voglio parlare con una persona, chiarire una situazione economica non standard o confrontare più opzioni con assistenza. Non darei per scontato che un percorso digitale sia sempre più semplice: dipende da quanto è chiaro il processo e da quanto è lineare la mia situazione.
Rispetto a una carta di credito o a una dilazione offerta dal venditore, un prestito personale è una strada diversa, con impegni e modalità di rimborso da valutare nel loro complesso. Per una spesa piccola e già prevista, potrebbe bastare un’opzione di pagamento più semplice, se disponibile e conveniente. Per una necessità più ampia, invece, il finanziamento può meritare un confronto, ma soltanto dopo aver verificato il costo complessivo e la compatibilità della rata con le spese regolari.
Il limite pratico di qualunque percorso rapido è che può spingermi a decidere prima di aver fatto i conti. Per evitarlo, preparerei una cifra massima da chiedere e una rata che non voglio superare, poi confronterei la proposta con almeno un’alternativa. Se non ho ancora un preventivo definitivo o non so quanto mi servirà, aspetterei: una richiesta prematura rischia di rendere più confuso il confronto.
Gli aspetti da considerare prima di continuare
Il primo compromesso è che la promessa di rapidità può creare aspettative troppo alte. Ricevere un riscontro in pochi minuti non equivale necessariamente ad avere subito una decisione definitiva o un’erogazione immediata. Per questo non fisserei appuntamenti, acquisti o lavori urgenti basandomi soltanto sull’idea che una risposta veloce risolva la spesa.
Il secondo è che un’app finanziaria resta un servizio che richiede attenzione ai dettagli. Io non invierei una richiesta con leggerezza, né condividerei informazioni senza aver capito perché sono richieste e come prosegue il percorso. Prima di confermare, controllerei che i dati inseriti siano corretti e che ogni impegno economico sia comprensibile; un errore o una lettura superficiale possono avere conseguenze più importanti di un normale acquisto in app.
Il terzo riguarda chi cerca una soluzione senza debiti. Se posso affrontare la spesa rimandandola, usando risparmi non destinati alle emergenze o scegliendo un’alternativa più economica, il prestito potrebbe non essere la scelta giusta. Anche per una necessità reale, rinuncerei se la rata riduce troppo il margine per affitto, bollette, spesa e imprevisti. La rapidità è un vantaggio operativo, non una ragione per ignorare quei limiti.
A chi può servire e chi farebbe meglio a confrontare altro
La consiglierei a chi ha un’esigenza concreta, sa già approssimativamente quanto deve coprire e preferisce avviare dal telefono la valutazione di un prestito personale. Può essere adatta anche a chi vuole un primo riscontro senza trasformare subito la ricerca in un appuntamento. La versione attuale è la 1.8.8 e richiede almeno iOS 11, un requisito da controllare se il dispositivo è datato.
La salterei se sto cercando un prestito garantito, se voglio conoscere in anticipo condizioni che non ho ancora letto o se mi serve necessariamente un confronto assistito con un consulente. Non la userei neppure per coprire spese ricorrenti che il mio reddito non riesce a sostenere: finanziare un deficit mensile può spostare il problema invece di risolverlo.
La valutazione media di 4,8, accompagnata da circa 270 recensioni scritte, offre un’indicazione dell’esperienza percepita, ma per me non basta a stabilire se una proposta sia conveniente per una specifica famiglia. Le recensioni possono aiutare a capire come altri descrivono il servizio; le condizioni effettive e il mio bilancio restano decisivi. In caso di dubbio sulla sostenibilità, preferirei fermarmi e chiedere consiglio a una persona qualificata.
Il mio verdetto sul suo valore
In sintesi, JetCredit ha senso come punto di partenza digitale per valutare un finanziamento personale, soprattutto quando voglio fare una prima verifica senza pagare per scaricare l’app. Il suo valore non sta nel rendere automaticamente conveniente il credito, ma nel rendere più accessibile l’avvio della richiesta. Il mio consiglio è semplice: prima definisci quanto ti serve, poi confronta rata e totale da restituire, e procedi soltanto se le condizioni sono sostenibili.
Per chi ha fretta ma sa mantenere il controllo del budget, può essere un’opzione pratica da esaminare. Per chi non conosce ancora la spesa, desidera un confronto umano o non può permettersi un nuovo impegno mensile, è meglio rallentare e valutare alternative. Io la proverei solo come strumento di valutazione, non come motivo per accettare un prestito: la decisione migliore è quella che rimane comprensibile e gestibile anche dopo che l’urgenza è passata.
JetCredit - Prestito veloce Domande frequenti
Che cos’è JetCredit - Prestito veloce e a chi si rivolge?
JetCredit - Prestito veloce è un’applicazione dedicata a chi desidera informarsi su un possibile prestito e gestire la richiesta da smartphone. Prima di iniziare, controlla nell’app o nella documentazione ufficiale chi può presentare domanda, quali requisiti sono richiesti e se il servizio è disponibile nel tuo Paese. La disponibilità di una richiesta non garantisce l’approvazione né l’erogazione del credito.
Come si presenta una richiesta di prestito tramite l’app?
In genere, il percorso può prevedere la registrazione, l’inserimento dei dati personali e finanziari e l’invio dei documenti necessari per valutare la domanda. Le schermate, i passaggi e i documenti richiesti possono variare in base al profilo dell’utente e alle condizioni del servizio. Prima di inviare informazioni, verifica che l’app provenga da una fonte ufficiale e leggi con attenzione le istruzioni e l’informativa sulla privacy.
Quanto costa il prestito e quali condizioni devo controllare?
Non basarti soltanto sull’importo richiesto o sulla rata mostrata inizialmente: verifica il tasso applicato, il TAEG, le commissioni, la durata, l’importo totale da restituire e le eventuali conseguenze di un pagamento in ritardo. Le condizioni possono dipendere dalla valutazione della domanda e dall’offerta ricevuta. Prima di accettare, leggi il contratto completo e confronta il costo complessivo con altre soluzioni di credito.
La richiesta tramite JetCredit viene approvata automaticamente?
No, l’invio di una domanda non equivale a un’approvazione automatica. L’esito può dipendere dai requisiti previsti, dalla verifica delle informazioni fornite e dalla valutazione del profilo finanziario. Anche i tempi di risposta e di eventuale erogazione possono variare. Controlla nell’app quali passaggi restano da completare e non prendere impegni contando su fondi che non sono stati formalmente approvati e confermati.
I miei dati personali e finanziari sono protetti nell’app?
Prima di condividere documenti o informazioni economiche, consulta l’informativa sulla privacy per capire quali dati vengono raccolti, per quali scopi e con chi possono essere condivisi. Scarica l’app solo da uno store affidabile e verifica il nome dello sviluppatore. Usa credenziali robuste, proteggi il telefono con un blocco schermo e non comunicare password o codici di verifica a chi ti contatta fuori dai canali ufficiali.
Pro
- Richiesta di prestito gestibile online
- senza recarsi in filiale.
- La procedura digitale può rendere più semplice inviare i dati richiesti.
- Possibilità di verificare le condizioni del finanziamento prima di accettarlo.
- Utile per confrontare rapidamente importo e durata del prestito disponibili.
- L’interfaccia dedicata al credito può aiutare a seguire lo stato della richiesta.
Contro
- L’approvazione e l’importo ottenibile dipendono dalla valutazione del richiedente.
- Tassi
- commissioni e costo totale vanno controllati con attenzione prima di firmare.
- Potrebbe essere necessario condividere dati personali e finanziari sensibili.
- Un prestito comporta rate da rispettare anche in caso di difficoltà economiche.
- Disponibilità del servizio e requisiti possono variare in base al Paese.
- Categoria
- Finanza
- Versione
- 1.8.8