 Informazioni su Google Wallet
Google Wallet: il biglietto giusto, senza perdere tempo
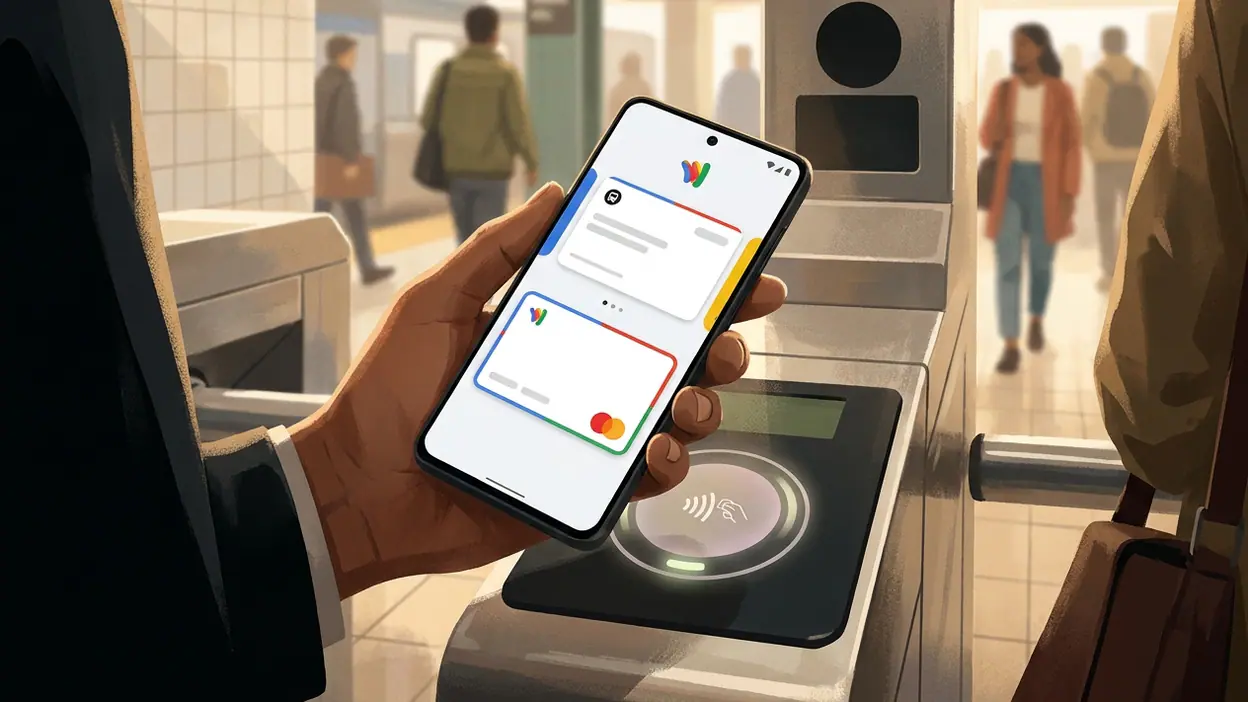
Il valore di Google Wallet si capisce meglio in coda che davanti a una schermata piena di funzioni. Hai una mano occupata, la cassa avanza e non vuoi rovistare nel portafoglio: avvicini il telefono al terminale e il pagamento è fatto. La promessa più convincente dell’app è tutta qui, nella rapidità con cui porta una carta o un titolo digitale dal posto in cui lo conservi al momento in cui ti serve. Non elimina ogni frizione, ma quando il sistema funziona ti fa smettere di pensare al portafoglio.
Questa recensione si concentra su quel gesto, e su ciò che gli gira intorno: aggiungere carte, trovare il titolo giusto, capire dove Wallet può davvero sostituire il portamonete e dove invece dipende ancora da regole esterne. La tesi è semplice: la comodità non sta nel digitalizzare tutto, ma nel rendere affidabile l’accesso a ciò che usi più spesso.
Un gesto breve, sostenuto da un lavoro invisibile
Che cosa fa, oltre al pagamento
Google Wallet raccoglie in un solo spazio carte di pagamento, carte fedeltà, biglietti e altri pass compatibili. Le possibilità concrete dipendono dal paese, dalla banca, dall’emittente e dai servizi che supportano il formato: non ogni tessera fisica può essere aggiunta, né ogni biglietto acquistato compare automaticamente. Una carta bancaria si configura seguendo le verifiche richieste dalla banca; un pass, invece, può arrivare da un’app o da un sito compatibile, oppure essere aggiunto con una procedura dedicata.
Per pagare nei negozi, la carta predefinita è quella che Wallet presenta con meno passaggi. Su Android, la funzione si appoggia al pagamento senza contatto del telefono: dopo aver attivato la configurazione necessaria, basta avvicinare il dispositivo a un terminale compatibile. L’autenticazione richiesta varia in base alle impostazioni e alle condizioni d’uso, quindi non è corretto immaginare che ogni pagamento avvenga sempre senza sblocco. Il punto pratico, però, resta: non devi estrarre la carta, inserirla o cercare contanti.


La stessa raccolta torna utile per i titoli di viaggio e gli eventi. Se il fornitore li rende disponibili, puoi ritrovare il pass senza riaprire la posta elettronica o cercare tra schermate salvate. Alcuni titoli possono mostrare informazioni aggiornate o essere più facili da raggiungere in prossimità dell’uso. La disponibilità e le funzioni precise cambiano da un servizio all’altro: Wallet è un contenitore e un punto d’accesso, non l’autorità che decide quali biglietti esistano.
Perché conta più di quanto sembri
Un singolo pagamento contactless non è una rivoluzione. La differenza si vede nella somma di piccole esitazioni evitate: ricordarsi quale carta usare, tirar fuori il portafoglio mentre si tiene una borsa, recuperare un codice d’imbarco o una tessera fedeltà alla cassa. Quando l’app concentra le cose ricorrenti, riduce il numero di decisioni da prendere sotto pressione. È un beneficio modesto, ma ripetuto, e per questo più credibile di una promessa grandiosa.
C’è anche un cambiamento meno visibile: Wallet sposta il valore delle carte dal loro supporto fisico alla loro reperibilità. Una tessera di plastica può essere perfettamente valida, ma se la porti raramente è poco utile. Un pass digitale, invece, può accompagnarti insieme al telefono che hai già con te. Questo non significa che il telefono diventi un sostituto universale: la batteria, la compatibilità del lettore e le regole dell’esercente restano condizioni reali. Significa che, quando quelle condizioni sono soddisfatte, il gesto è più leggero.
Ultime notizie
La prova migliore: una giornata di spostamenti
Il caso d’uso più eloquente è una giornata in città con più tappe: caffè al mattino, mezzi pubblici, acquisto veloce e poi ingresso a un evento. Il pagamento al bar mette alla prova la rapidità; il viaggio verifica se il titolo è davvero a portata di mano; l’ingresso mostra il vantaggio di non dover cercare un messaggio ricevuto giorni prima. Se le carte e i pass sono stati aggiunti in anticipo, l’app riduce il continuo passaggio fra portafoglio, posta e applicazioni diverse.
La preparazione conta. Conviene aggiungere e verificare la carta a casa, controllare che il biglietto sia effettivamente presente e sapere quale carta è impostata come predefinita. In una situazione concitata non è il momento ideale per risolvere un problema di verifica bancaria o scoprire che un organizzatore non supporta il pass. Wallet dà il meglio quando organizza in anticipo ciò che poi deve essere immediato; non trasforma un servizio incompatibile in uno compatibile.
Come cambia il comportamento
Dopo un po’ di utilizzo, il portafoglio fisico tende a diventare un piano di riserva invece che il primo strumento. Si porta con sé meno spesso una carta fedeltà usata di rado e si smette di conservare ogni biglietto in una cartella della posta. È un cambiamento pratico, non teatrale: si apre meno roba e si cerca meno. Per chi paga spesso con carta, l’abitudine è facile da acquisire perché il gesto è già familiare; cambia soltanto il punto da cui parte.
Questa comodità rende però più importante conoscere il proprio margine di sicurezza. Se il telefono è scarico, smarrito o non accettato da un lettore, può servire un’alternativa. Anche un viaggio può richiedere una carta fisica o un biglietto secondo le condizioni dell’operatore. Io non considererei Wallet un motivo per lasciare a casa ogni forma di pagamento: lo vedo piuttosto come lo strumento principale nei contesti compatibili, con una riserva sensata per le eccezioni.
Dove il progetto è più intelligente
Il merito del design è soprattutto nella gerarchia. La carta da usare più spesso resta facile da raggiungere, mentre gli altri elementi convivono nello stesso ambiente senza costringerti a trattarli tutti allo stesso modo. Pagare e mostrare un biglietto sono azioni diverse; l’app prova a ridurre il percorso per entrambe invece di trasformare ogni tessera in una copia identica. È una scelta funzionale, perché nella vita quotidiana importa meno avere una raccolta ordinata che arrivare in fretta all’elemento giusto.
È apprezzabile anche il fatto che il flusso di configurazione coinvolga l’emittente della carta. La verifica non è un orpello da superare per forza: collega l’aggiunta al controllo previsto dalla banca. Sul piano pratico significa che l’attivazione può richiedere un passaggio ulteriore, ma il pagamento digitale non è trattato come una semplice fotografia della carta. La sicurezza dipende da più componenti, fra cui il dispositivo, la configurazione e i sistemi della banca; Wallet non può promettere da solo che ogni situazione sia priva di rischi.
Le frizioni non scompaiono
La prima debolezza è la frammentazione. Se una banca, un trasporto locale o un organizzatore non supporta l’aggiunta, l’esperienza si interrompe proprio nel punto in cui l’utente vorrebbe un unico posto per tutto. E la compatibilità non è sempre intuitiva: due servizi simili possono offrire possibilità diverse, mentre un titolo digitale può restare legato all’app che lo ha venduto. La promessa di un portafoglio unico, quindi, è più ampia della copertura effettiva.
La seconda riguarda la gestione quotidiana. Chi ha molte carte può ritrovarsi comunque a scegliere e a controllare; una raccolta numerosa non diventa automaticamente una raccolta ordinata. Inoltre, il pagamento senza contatto dipende dal telefono configurato correttamente, dal terminale e dalle regole applicate alla transazione. Quando qualcosa non va, l’interfaccia non può risolvere un disservizio della banca o dell’esercente. È un’app di passaggio fra l’utente e altri sistemi, e questa posizione le dà comodità ma anche limiti evidenti.
Il confronto con le alternative
Per i pagamenti mobili, altre soluzioni integrate negli smartphone affrontano lo stesso problema: autorizzare una carta e portarla al terminale senza estrarla. La scelta concreta dipende spesso dal telefono, dalla banca e dai servizi disponibili, più che da una differenza radicale nel gesto finale. Il punto a favore di Wallet è la possibilità di tenere insieme il pagamento e diversi pass compatibili nell’ambiente Google, così da ridurre il ricorso a più app quando gli emittenti collaborano.
Le carte delle singole banche, le applicazioni dei trasporti e quelle degli organizzatori possono comunque risultare indispensabili. A volte offrono dettagli o funzioni specifiche del servizio che una raccolta generale non sostituisce. Perciò il confronto non si risolve in una gara a chi contiene tutto: Wallet è più utile come punto d’accesso rapido, mentre le app specializzate conservano valore quando bisogna gestire un acquisto, una prenotazione o un account. Non serve citare giochi o applicazioni di tutt’altra categoria: qui la competizione vera è fra comodità generale e controllo sul singolo servizio.
Chi ne ricava più valore
Ne beneficia soprattutto chi usa un telefono Android compatibile, paga spesso con carta e frequenta servizi che permettono di aggiungere biglietti o tessere. Per queste persone Google Wallet può ridurre davvero il disordine quotidiano: meno carte da portare, meno pass da cercare, meno esitazioni al momento del pagamento. Anche chi viaggia regolarmente può apprezzare la concentrazione dei titoli, a patto di verificare prima il supporto del proprio operatore e di non affidarsi alla memoria dell’app senza controllare i dettagli del viaggio.
Il vantaggio è più limitato per chi preferisce contanti, usa un dispositivo non compatibile con le funzioni richieste o si appoggia soprattutto a emittenti che non partecipano. In quei casi, installare un altro contenitore non risolve il problema di fondo. La convenienza dipende dall’ecosistema che si usa già, non da quanto sia ampia la schermata iniziale.
Il verdetto
Google Wallet convince quando smette di farsi notare: avvicini il telefono, paghi; apri il pass corretto, entri. La qualità non è in una funzione spettacolare, ma nella riduzione di quei piccoli intralci che si ripetono ogni settimana. La copertura disuguale, la dipendenza da banche e fornitori e la necessità di una riserva fisica impediscono di considerarlo un portafoglio completo per chiunque.
Per chi ha servizi compatibili e usa spesso il telefono per pagare, però, è un’aggiunta concreta e facile da giustificare. Non promette di eliminare il portafoglio in ogni situazione; rende più semplice fare a meno di una parte del suo contenuto. È questa misura, più sobria della promessa di digitalizzare tutto, a renderlo convincente.